บทสรุปจาก AI อ้างอิงโดยบทวิเคราะห์
ในสัปดาห์สิ้นสุด 18 กันยายน 2569 ตลาดหุ้นโลกมีความผันผวนสูง ขณะที่ USD Index ปรับขึ้น +1.13% WTD และอัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี แตะ 5.00%
นักลงทุนควรติดตามทิศทางค่าเงินดอลลาร์และผลตอบแทนพันธบัตรอย่างใกล้ชิด เนื่องจากสองปัจจัยนี้มีผลต่อสินทรัพย์เสี่ยงในวงกว้าง
ภาพรวมผลตอบแทนสินทรัพย์
ในสัปดาห์สิ้นสุดวันที่ 18 กันยายน 2569 ภาพรวมตลาดสินทรัพย์โลกมีความผันผวนในหลายมิติ โดย Global Equities ปรับตัวลงเล็กน้อย ขณะที่ USD Index ปรับขึ้น +1.13% WTD หลังเฟดปรับขึ้นอัตราดอกเบี้ย 25 bps
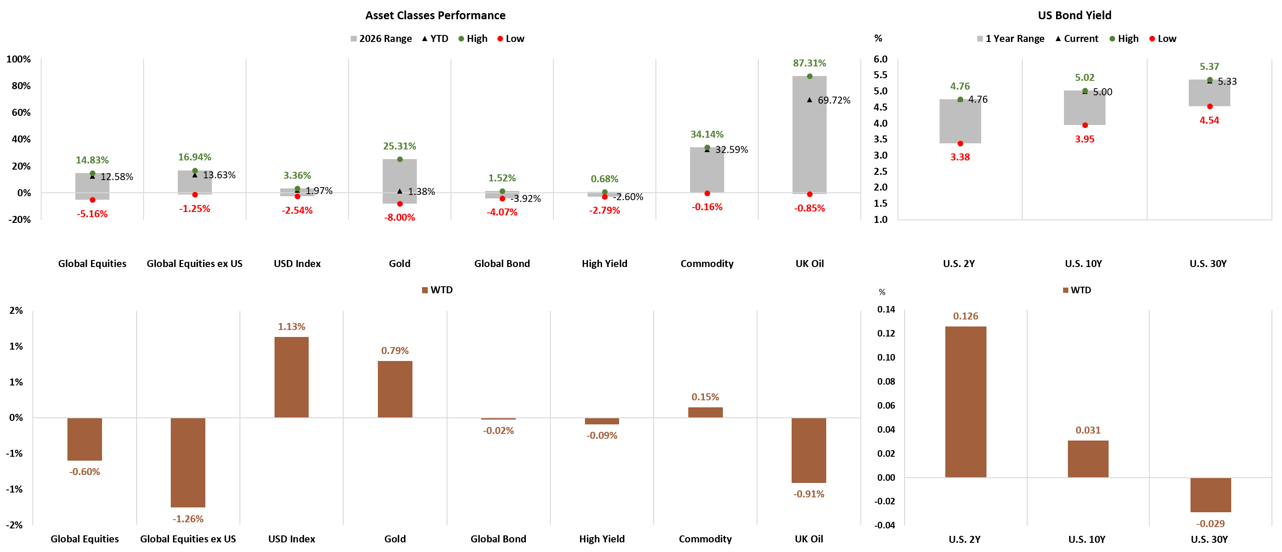
รูป: Asset Classes and US Bond Yield Performance
ในด้านสินค้าโภคภัณฑ์และสกุลเงิน ทองคำ (Gold) ปรับขึ้น +0.79% WTD ส่วน UK Oil ปรับตัวลงเล็กน้อยหลังซาอุดิอาระเบีย พยายามหาทางเอาน้ำมันออกสู่ตลาดเพิ่มเติม ด้านตลาดพันธบัตรสหรัฐฯ อัตราผลตอบแทน (Yield) ปรับขึ้นในทิศทางตึงตัว โดย 2Y Yield อยู่ที่ 4.76% (WTD +0.126%) และ 10Y Yield อยู่ที่ 5.00% (WTD +0.031%) ขณะที่ 30Y Yield อยู่ที่ 5.33% (WTD -0.029%)
สินทรัพย์ที่โดดเด่น — ตลาดหุ้นโลก
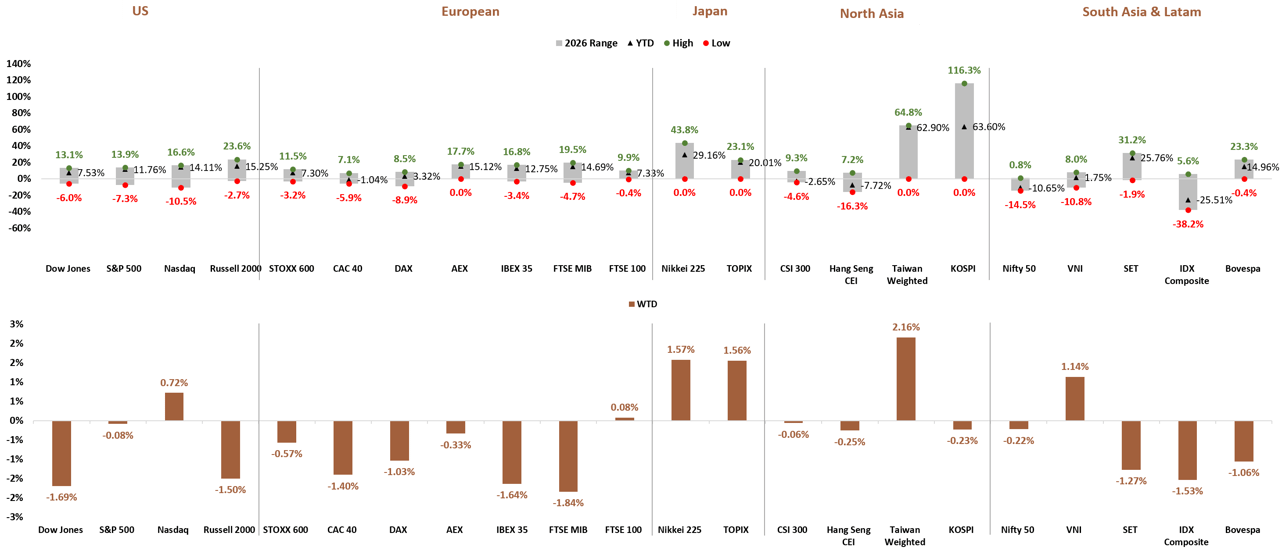
รูป: Global Stock Market YTD and WTD Performance
- Taiwan Weighted: +2.16% WTD — ผลตอบแทนสัปดาห์นี้แข็งแกร่งที่สุดในกลุ่มดัชนีทั่วโลก
- Nikkei 225: +1.57% WTD
- Nasdaq: +0.72% WTD
- S&P 500: -0.08% WTD
- Russell 2000: -1.50% WTD
- Dow Jones: -1.69% WTD
- FTSE MIB: -1.84% WTD — ดัชนีที่ปรับลดลงมากที่สุดในสัปดาห์นี้
- KOSPI: YTD +63.60% (สูงสุดที่ 116.3%) — นำผลตอบแทนสะสมทั่วโลก
- IDX Composite: YTD -25.51% (ต่ำสุดที่ -38.2%) — ผลตอบแทน YTD อ่อนแอที่สุด
สินทรัพย์ที่โดดเด่น — กลุ่มอุตสาหกรรมสหรัฐฯ
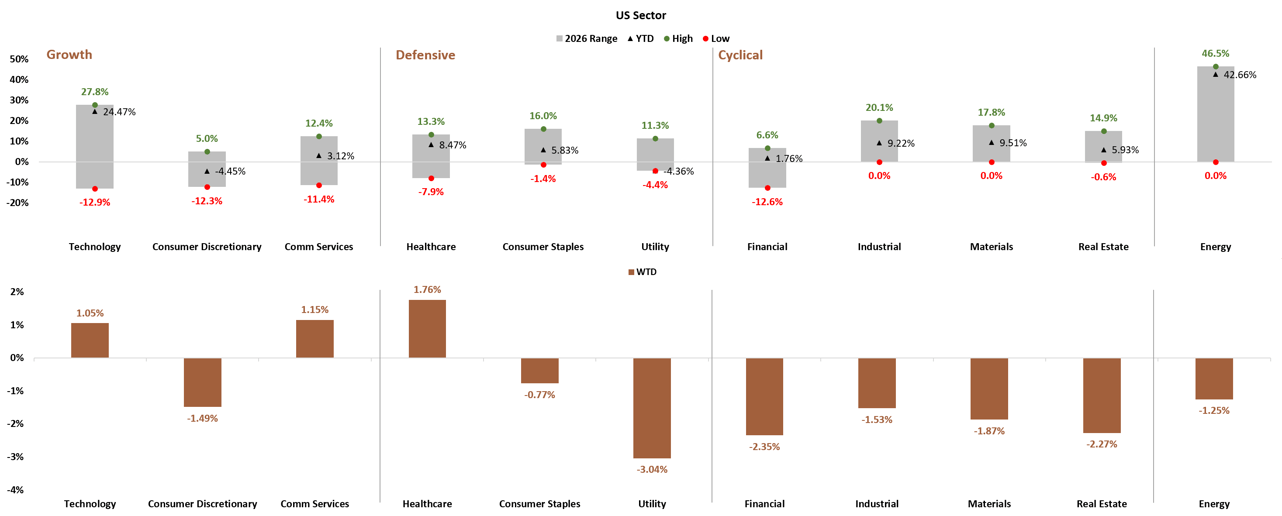
รูป: US Sector YTD and WTD Performance
- Healthcare (Defensive): +1.76% WTD — กลุ่มที่ปรับขึ้นมากที่สุดในสัปดาห์
- Energy (Cyclical): YTD +42.66% (สูงสุดที่ 46.5%) — นำผลตอบแทนสะสมทุกกลุ่มอุตสาหกรรม
- Utility (Defensive): -3.04% WTD — ปรับลดลงมากที่สุดในสัปดาห์
- Real Estate (Defensive): -2.27% WTD
- Financial (Cyclical): -2.35% WTD
- Materials (Cyclical): -1.87% WTD
- Industrial (Cyclical): -1.53% WTD
- Consumer Discretionary (Growth): YTD -4.45% (ต่ำสุดที่ -12.3%) — กลุ่ม Growth ที่อ่อนแอที่สุดเมื่อวัด YTD
ความเสี่ยงและโอกาสการลงทุน
- USD Index ที่แข็งค่า +1.13% WTD เป็นปัจจัยกดดันต่อ Global Equities ex US และสินทรัพย์ตลาดเกิดใหม่ นักลงทุนควรติดตามทิศทางค่าเงินดอลลาร์อย่างใกล้ชิด
- อัตราผลตอบแทนพันธบัตรสหรัฐฯ 10Y ที่ระดับ 5.00% และ 30Y ที่ 5.33% ซึ่งใกล้ระดับสูงสุดของช่วง อาจเพิ่มแรงกดดันต่อหุ้นกลุ่ม Utility และ Real Estate ที่ปรับลดลงแรงในสัปดาห์นี้
- ทองคำ (Gold) ให้ผลตอบแทน +0.79% WTD สวนทางแรงกดดันจาก USD ที่แข็งค่า สะท้อนความต้องการสินทรัพย์ปลอดภัยที่ยังมีอยู่
- กลุ่ม Healthcare ในฐานะ Defensive sector ที่ปรับขึ้น +1.76% WTD แสดงให้เห็นการหมุนเงินลงทุนเข้าสู่สินทรัพย์ป้องกันความเสี่ยงในสัปดาห์นี้
- IDX Composite ที่มี YTD -25.51% ยังคงเป็นตลาดที่อ่อนแอที่สุดในกลุ่ม South Asia & LatAm ขณะที่ KOSPI ที่ YTD +63.60% ยังคงนำตลาดโลก
ต้องการดูภาพรวมทั้งสัปดาห์?
เนื้อหานี้เป็นส่วนหนึ่งของบทวิเคราะห์ฉบับเต็มที่ครอบคลุมเนื้อหาทุก asset class
ดูมุมมองเพิ่มเติมดูมุมมอง
บทวิเคราะห์อื่นในเดือนนี้
บทวิเคราะห์โดย
Danai Aroonkittichai
CFA
Visakorn Kirivan
CFA, PhD
Natakit Karnkriangkrai