บทสรุปจาก AI อ้างอิงโดยบทวิเคราะห์
ในสัปดาห์สิ้นสุดวันที่ 25 กันยายน 2569 หุ้นกลุ่มเทคโนโลยีสหรัฐฯ และตลาด KOSPI นำการปรับขึ้น ขณะที่อัตราผลตอบแทนพันธบัตรสหรัฐฯ ปรับสูงขึ้นทุกช่วงอายุ
นักลงทุนควรติดตามแรงกดดันจากอัตราดอกเบี้ยพันธบัตรที่สูงขึ้น ซึ่งอาจส่งผลต่อสินทรัพย์เสี่ยงในระยะต่อไป
ภาพรวมผลตอบแทนสินทรัพย์
ในสัปดาห์สิ้นสุดวันที่ 25 กันยายน 2569 ตลาดหุ้นโลกรวมปรับขึ้น +1.10% WTD โดย KOSPI ของเกาหลีใต้เป็นผู้นำในฝั่งดัชนีหุ้นด้วยการปรับขึ้น +2.71% WTD ขณะที่ภาคพลังงาน (Energy) ของสหรัฐฯ ร่วงลงแรงที่สุด -2.99% WTD แม้จะยังคงนำ YTD ด้วยผลตอบแทน 38.39% อัตราผลตอบแทนพันธบัตรสหรัฐฯ ปรับขึ้นทุกช่วงอายุ สะท้อนแรงกดดันด้านต้นทุนทางการเงินที่ยังคงอยู่
ภาพรวมรายสัปดาห์พบว่าสินทรัพย์เสี่ยงประเภทหุ้นโดยรวมปรับตัวดีขึ้น นำโดยตลาดในเอเชียตะวันออกเฉียงเหนือ ในขณะที่ทองคำปรับลง -2.19% WTD และดัชนีค่าเงิน USD แข็งค่าขึ้น +0.82% WTD ส่วนพันธบัตรสหรัฐฯ อายุ 2 ปี, 10 ปี และ 30 ปี มีอัตราผลตอบแทนปรับขึ้น +0.104%, +0.167% และ +0.163% ตามลำดับ
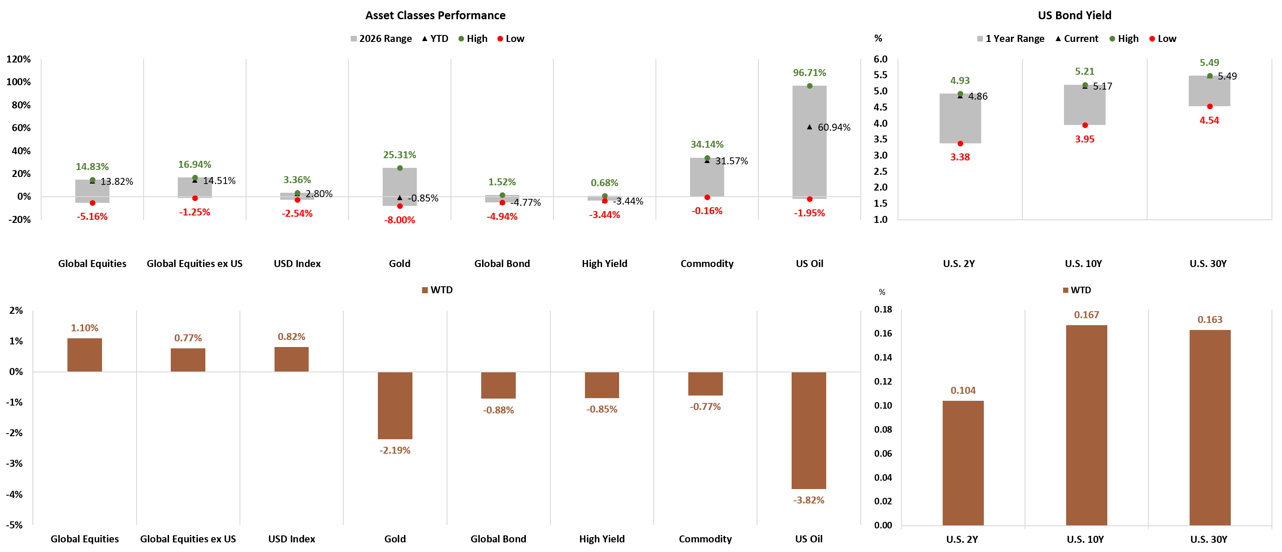
รูป: Asset Classes and US Bond Yield Performance
สินทรัพย์ที่โดดเด่น
ตลาดหุ้นโลก
- KOSPI (เกาหลีใต้): +2.71% WTD — ดัชนีที่ปรับขึ้นแรงที่สุดในสัปดาห์นี้ โดย YTD อยู่ที่ 68.03%
- Nasdaq (สหรัฐฯ): +2.06% WTD, YTD +16.46%
- Global Equities: +1.10% WTD, YTD +13.82%
- S&P 500: YTD +13.12% (WTD ไม่ระบุแยกต่างหากในแหล่งข้อมูล)
- Dow Jones: YTD +7.83%
- Taiwan Weighted: +1.79% WTD แม้ YTD ยังสูงถึง 65.81%
- Russell 2000: -0.80% WTD, YTD +14.33%
- CSI 300 (จีน): -1.51% WTD, YTD -4.12%
- IDX Composite (อินโดนีเซีย): -3.09% WTD — ดัชนีที่ปรับลงแรงที่สุดในสัปดาห์นี้ YTD -27.81%
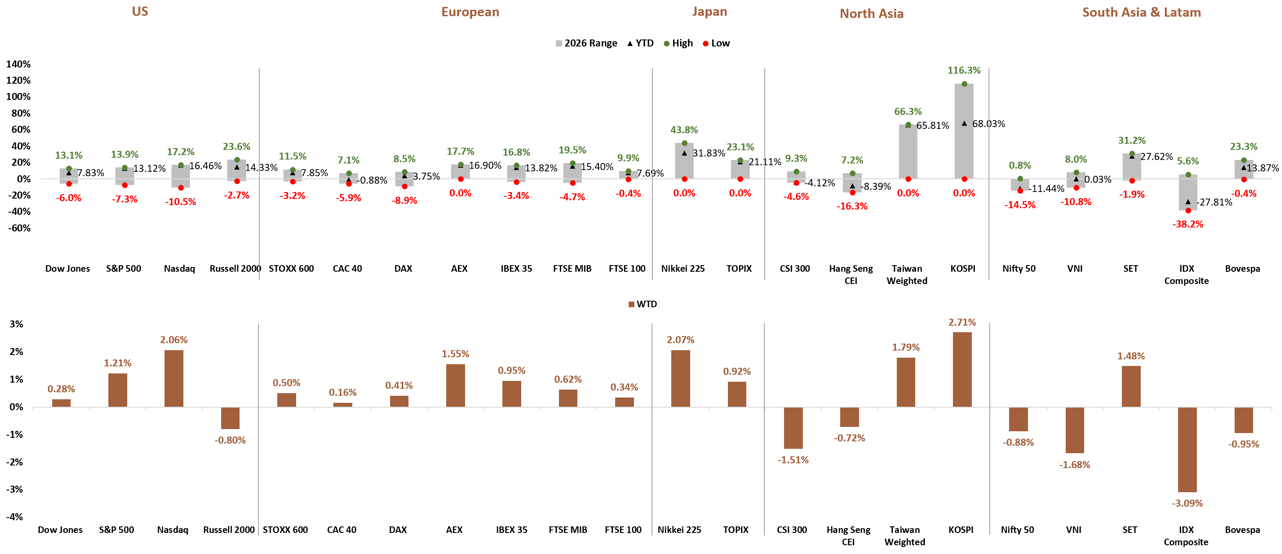
รูป: Global Stock Market YTD and WTD Performance
ภาคธุรกิจสหรัฐฯ (US Sectors)
- Technology: +3.11% WTD — ภาคที่ปรับขึ้นแรงที่สุดในสัปดาห์นี้, YTD +28.35%
- Comm Services: +2.15% WTD, YTD +5.33%
- Consumer Discretionary: -0.54% WTD, YTD -4.96%
- Financial: -1.59% WTD, YTD +0.15%
- Energy: -2.99% WTD แม้ YTD ยังนำที่ 38.39%
- Utility: -3.20% WTD — ภาคที่ปรับลงแรงที่สุดในสัปดาห์นี้, YTD -7.42%
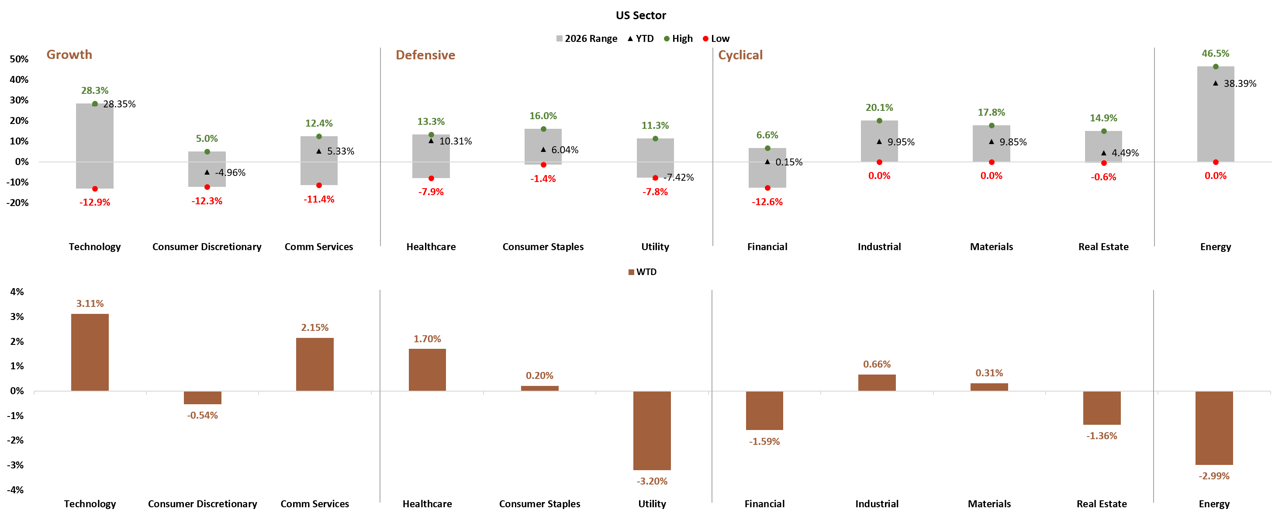
รูป: US Sector YTD and WTD Performance
สินทรัพย์อื่น ๆ
- Gold (ทองคำ): -2.19% WTD, YTD -0.85%
- US Oil (น้ำมัน): YTD +60.94% (WTD ไม่ระบุในแหล่งข้อมูล)
- USD Index: +0.82% WTD, YTD +2.80%
- U.S. 2Y Bond Yield: +0.104% WTD, ปัจจุบัน 4.86%
- U.S. 10Y Bond Yield: +0.167% WTD, ปัจจุบัน 5.17%
- U.S. 30Y Bond Yield: +0.163% WTD, ปัจจุบัน 5.49%
ความเสี่ยงและโอกาสการลงทุน
- อัตราผลตอบแทนพันธบัตรสหรัฐฯ ทุกช่วงอายุปรับขึ้นในสัปดาห์นี้ โดย U.S. 10Y แตะ 5.17% และ U.S. 30Y แตะระดับสูงสุดที่ 5.49% ซึ่งอาจสร้างแรงกดดันต่อสินทรัพย์เสี่ยงและหุ้นกลุ่ม Defensive อย่าง Utility (-3.20% WTD)
- ทองคำปรับลง -2.19% WTD ท่ามกลางการแข็งค่าของ USD (+0.82% WTD) สะท้อนแรงขายสินทรัพย์ปลอดภัยในสัปดาห์นี้
- Technology และ Comm Services ในสหรัฐฯ ปรับขึ้น +3.11% และ +2.15% WTD ตามลำดับ สวนทางกับภาค Defensive และ Cyclical บางส่วน
- IDX Composite ปรับลงแรง -3.09% WTD และ YTD -27.81% สะท้อนความอ่อนแอของตลาดหุ้นอินโดนีเซียที่ยังคงต่อเนื่อง
- KOSPI และ Taiwan Weighted มี YTD สูงถึง 68.03% และ 65.81% ตามลำดับ แม้ Taiwan Weighted จะปรับขึ้น +1.79% WTD ในสัปดาห์นี้
ต้องการดูภาพรวมทั้งสัปดาห์?
เนื้อหานี้เป็นส่วนหนึ่งของบทวิเคราะห์ฉบับเต็มที่ครอบคลุมเนื้อหาทุก asset class
ดูมุมมองเพิ่มเติมดูมุมมอง
บทวิเคราะห์อื่นในเดือนนี้
บทวิเคราะห์โดย
Danai Aroonkittichai
CFA
Visakorn Kirivan
CFA, PhD
Natakit Karnkriangkrai