บทสรุปจาก AI อ้างอิงโดยบทวิเคราะห์
Demand ของ AI Infrastructure เปลี่ยนจาก Forecast เป็น Commitment จริงผ่าน LTA, Prepayment และ Capacity Reservation ทำให้ Visibility ยาวถึงปี 2028 ขณะที่ Upside กำลังขยายออกจากจำนวน GPU/XPU ไปสู่ Networking/Optics, Memory, Equipment และ Power ซึ่งสนับสนุนมุมมองบวกต่อ NVDA, MRVL, COHR, LITE, MICRON และ Power Infrastructure
Demand ล็อกตัวจริง: Visibility ยาวถึง 2028 หนุน Overweight AI Infrastructure Stack
พัฒนาการสำคัญที่สุดในช่วงนี้ไม่ใช่เพียงสัญญาณว่า Demand ยังแข็งแรง แต่คือลูกค้ารายใหญ่เริ่ม "ใส่เงินจริง" เพื่อล็อก Capacity ล่วงหน้าผ่านรูปแบบหลากหลาย ได้แก่ Long-Term Agreement (LTA), Prepayment, Capacity Reservation และสัญญาระยะยาว โดย Google ระบุว่า Infrastructure Contract ส่วนใหญ่มีอายุ 5 ปี, Microsoft ล็อก Supply หลายชิ้นส่วนล่วงหน้า, Nebius เริ่มเห็น Order ยาวถึง 1H28 และ Oracle เริ่มแปลง RPO เป็นรายได้จริงตาม Capacity ที่เปิดใช้งาน การเปลี่ยนแปลงนี้ยกระดับ Visibility ของ AI Infrastructure Cycle และทำให้ Yuanta CIO คงมุมมองบวกต่อ NVDA19 โดยเฉพาะขณะที่ Blackwell ยัง Ramp ต่อเนื่องและ NVIDIA ขยาย Demand ผ่านทั้ง Hyperscaler, AI Lab และ Neocloud
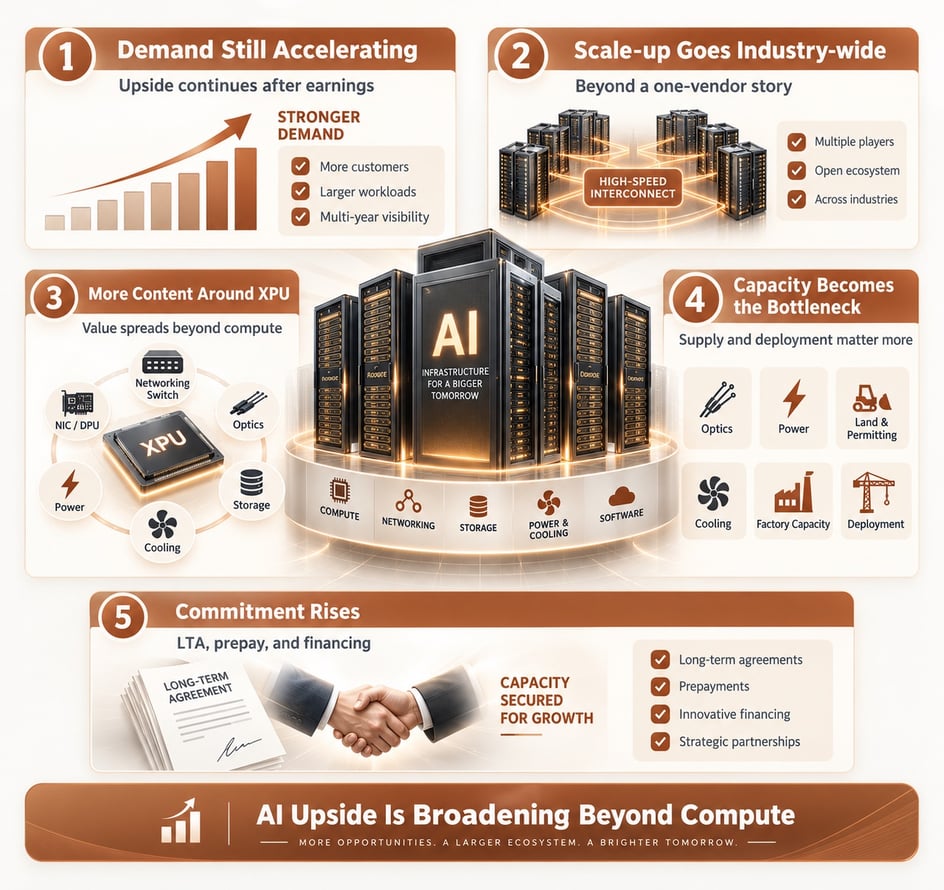
รูป: AI Infrastructure Upside Expanding Beyond Compute
จุดที่น่าสังเกตคือหลายบริษัทที่กลับมาให้ข้อมูลในช่วงนี้ต่างให้โทนที่แรงขึ้นกว่าที่เพิ่งรายงานใน Earnings เพียงไม่กี่สัปดาห์ก่อน ทั้ง Optical Demand ที่ตึงขึ้น และ Order/Capacity Requirement ที่สูงกว่าที่เพิ่งประเมินไว้ สะท้อนว่าประมาณการที่ให้ใน Earnings ยังมี Upside เพิ่มเติม และในบางจุด Demand ยังวิ่งเร็วกว่าการเพิ่ม Supply
Upside รอบถัดไป: Content รอบ Compute — Networking, Optics และ Scale-up
เมื่อจำนวน GPU/XPU เพิ่มขึ้น สิ่งที่โตเร็วกว่าคือส่วนประกอบที่ใช้เชื่อมต่อชิปเหล่านั้น Scale-up กำลังกลายเป็น Architecture ของทั้ง GPU และ Custom XPU ทำให้ความต้องการ Switch, SerDes, Retimer, Optical Engine, Laser, Fiber และ Connector เร่งตัวขึ้น Marvell ยอมรับโดยตรงว่าเดิมประเมิน Connectivity ต่ำเกินไป ขณะที่ Lumentum, Credo, Astera และ Corning ต่างเห็น Optical Scale-up เร่งขึ้น นอกจากนี้ข้อมูลใหม่ชี้ว่า Optical Content ใน Scale-up อาจสูงกว่า Scale-out ได้หลายเท่า ซึ่งทำให้ Value per XPU เพิ่มขึ้นพร้อมกับจำนวนชิป Yuanta CIO จึงยังให้น้ำหนักสูงกับ Networking/Optical และคงมุมมองบวกต่อ MRVL80, COHR80 และ LITE80
คอขวดย้ายจากชิปไปสู่ Fab, Memory, Site และ Power
เมื่อ Demand ถูกล็อกมากขึ้น ปัญหาหลักจึงไม่ใช่การหาลูกค้า แต่คือการสร้าง Supply ให้ทัน DRAM เริ่มขยับจากการ Upgrade Fab เดิมไปสู่การสร้าง Greenfield Fab ซึ่งใช้ Equipment Spend สูงกว่าราว 4 เท่า ขณะที่ Lam และ KLA ยังเห็นรอบ WFE ยาวไปถึงปี 2028 และ Amkor เร่งขยาย Advanced Packaging Broadcom มองว่า Site และ Power กำลังเป็นข้อจำกัดสำคัญของการเพิ่ม AI Capacity ทำให้ Power Infrastructure กลายเป็น Beneficiary โดยตรง ฝั่ง Memory นั้น Yuanta CIO ยังคงใช้ MICRON19 รับธีม DRAM/HBM และ KOREA01 รับภาพ AI/Memory Supply Chain ของเกาหลีใต้ในวงกว้าง
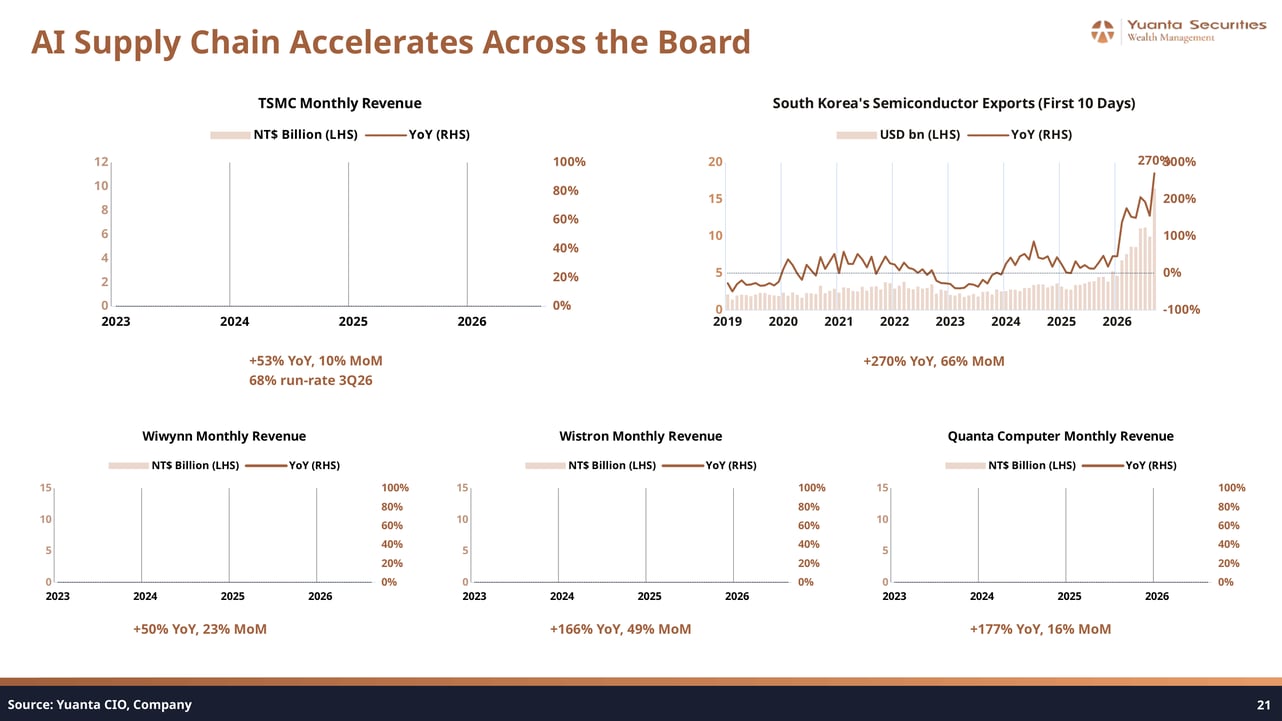
รูป: AI Supply Chain Revenue Growth Metrics
ข้อมูลรายได้ล่าสุดของห่วงโซ่อุปทาน AI สะท้อนการเร่งตัวในวงกว้าง โดย TSMC รายงานรายได้รายเดือนเติบโต +53% YoY และ +10% MoM อยู่ที่ 68% Run-rate ของ 3Q26 ขณะที่ยอดส่งออกชิปของเกาหลีใต้ (10 วันแรก) พุ่ง +270% YoY และ +66% MoM ส่วน Wiwynn +50% YoY, Wistron +166% YoY และ Quanta Computer +177% YoY สะท้อนภาพการขยาย Supply Chain AI ในวงกว้างทั่วทั้ง Stack
Enterprise AI เริ่มทำเงิน — Security กลายเป็นเงื่อนไขของ Deployment
ฝั่งปลายทาง Enterprise AI เริ่มยืนยันการใช้งานจริง โดย ServiceNow เห็น AI Usage เพิ่มราว 9 เท่า QoQ และลูกค้ามากกว่า 50 รายยอมจ่ายเกิน $1mn สำหรับ AI Package ขณะที่ Cloudflare เห็น AI Workload ดัน Workers และ Salesforce เริ่มทดลองรูปแบบรายได้ที่คิดตาม Agent หรือปริมาณงาน อย่างไรก็ดี เมื่อ Agent เข้าถึง Data และ Software ขององค์กรได้มากขึ้น Security ก็มีความสำคัญขึ้นตาม โดย CrowdStrike และ Palo Alto กำลังพัฒนาระบบป้องกัน AI Agent โดยตรง สะท้อนว่า Enterprise AI กำลังเข้าสู่ช่วงที่ Security จะเป็นตัวกำหนดว่า Deployment จะขยายได้เร็วแค่ไหน
ผลกระทบต่อสินทรัพย์การลงทุน
- GPU/Compute: คงมุมมองบวกต่อ NVDA19 จาก Blackwell Ramp ต่อเนื่องและ Demand ที่ถูกล็อกผ่าน LTA/Prepayment ยาวถึงปี 2028
- Networking/Optics: คง Overweight MRVL80, COHR80 และ LITE80 จาก Scale-up Optics ที่กลายเป็น Architecture ของทั้งอุตสาหกรรม และ Optical Content ต่อ XPU ที่สูงกว่าที่เคยประเมิน
- Memory/HBM: คง MICRON19 รับธีม DRAM/HBM และ KOREA01 รับ AI/Memory Supply Chain เกาหลีใต้
- Semiconductor Equipment: LRCX และ KLA ได้รับประโยชน์จาก WFE Cycle ยาวถึงปี 2028 และการสร้าง Greenfield DRAM Fab ที่ใช้ Equipment Spend สูงกว่า Upgrade Fab ราว 4 เท่า
- Advanced Packaging: Amkor เร่งขยาย Capacity รับ Demand ที่เพิ่มขึ้น
- Power Infrastructure: BE80 เป็นผู้ได้ประโยชน์จากความต้องการแหล่งจ่ายไฟใหม่สำหรับ Data Center ซึ่ง Broadcom ระบุว่า Site และ Power กำลังเป็นข้อจำกัดสำคัญของการเพิ่ม AI Capacity
มุมมอง Yuanta CIO
Yuanta CIO มีมุมมองเชิงบวกต่อ AI Infrastructure มากขึ้น เพราะ Upside ของรอบนี้กำลังขยายจากจำนวน GPU/XPU ไปสู่ Content และ Capacity รอบ Compute ที่เพิ่มขึ้นพร้อมกัน โดยเฉพาะ Scale-up, Networking และ Optics ซึ่งเริ่มกลายเป็น Architecture ของทั้งอุตสาหกรรม ขณะที่ Demand หลายจุดยังสูงกว่าที่บริษัทเพิ่งคาดใน Earnings และถูกล็อกมากขึ้นผ่าน LTA, Prepayment และ Financing ทำให้ Visibility ของการลงทุนยาวขึ้น จึงยังสนับสนุนมุมมองบวกต่อกลุ่มที่ระบุข้างต้นทั้งหมด ครอบคลุม Networking/Optical, Memory, Semiconductor Equipment, Advanced Packaging และ Power Infrastructure
ต้องการดูภาพรวมทั้งสัปดาห์?
เนื้อหานี้เป็นส่วนหนึ่งของบทวิเคราะห์ฉบับเต็มที่ครอบคลุมเนื้อหาทุก asset class
ดูมุมมองเพิ่มเติมดูมุมมอง
บทวิเคราะห์อื่นในเดือนนี้
บทวิเคราะห์โดย
Danai Aroonkittichai
CFA
Visakorn Kirivan
CFA, PhD
Natakit Karnkriangkrai
Fed +25 bps และ BOJ +25 bps: Synchronized Tightening — นัยต่อ Yield Curve, USD และการจัดพอร์ต
14 ก.ย. 2026
CME สะท้อนโอกาส Fed ขึ้น +25 bps เกือบ 90% โดย Yuanta CIO ประเมินว่าตลาดยังไม่สะท้อนภาพที่ Fed จะปรับ GDP Growth ขึ้นพร้อม Inflation ซึ่งนำไปสู่ Bear Flattening และ USD แข็ง ขณะที่ BOJ มีแนวโน้มขึ้น +25 bps เช่นกัน หนุนมุมมอง Slightly Overweight หุ้นญี่ปุ่นผ่าน ASP-NGF และแนะสะสม Core Equity ผ่าน UGISFX-N ในการปรับฐาน
AI Safety และ Cybersecurity: จาก "ตัวเบรก" สู่ "ตัวเร่ง" Enterprise AI Deployment
14 ก.ย. 2026
Anthropic เสนอชะลอ Frontier AI เพื่อให้ Safety ตามทัน ขณะที่ CrowdStrike เปิดตัว Guardian และ SafeMind โดย CEO ระบุว่า Security กำลังเปลี่ยนจาก "ตัวเบรก" เป็น "ตัวเร่ง" Enterprise AI Deployment ทำให้ AI-native Security มีความน่าสนใจเชิงโครงสร้างผ่าน CrowdStrike Guardian และ Palo Alto Prisma AIRS