บทสรุปจาก AI อ้างอิงโดยบทวิเคราะห์
CME สะท้อนโอกาส Fed ขึ้น +25 bps เกือบ 90% โดย Yuanta CIO ประเมินว่าตลาดยังไม่สะท้อนภาพที่ Fed จะปรับ GDP Growth ขึ้นพร้อม Inflation ซึ่งนำไปสู่ Bear Flattening และ USD แข็ง ขณะที่ BOJ มีแนวโน้มขึ้น +25 bps เช่นกัน หนุนมุมมอง Slightly Overweight หุ้นญี่ปุ่นผ่าน ASP-NGF และแนะสะสม Core Equity ผ่าน UGISFX-N ในการปรับฐาน
Fed +25 bps เกือบแน่นอน — แต่ประเด็นที่ตลาดยังไม่สะท้อนคือ Growth ที่แข็งแรงขึ้นพร้อมกัน
ข้อมูล US CPI ที่รายงานออกมาตามคาดในระดับ YoY แต่สูงกว่าคาดเล็กน้อยในระดับ MoM ส่งผลให้ 10Y Yield ยืนในระดับสูง ขณะที่ CME FedWatch สะท้อนโอกาสในการขึ้นดอกเบี้ยเดือนกันยายนสูงถึง 87.3% สำหรับกรอบ 375–400 bps Yuanta CIO ประเมินว่าการขึ้นดอกเบี้ยรอบนี้ตลาดสะท้อนไปค่อนข้างมากแล้ว แต่สิ่งที่ตลาดยังไม่สะท้อนคือโอกาสที่ Fed จะปรับมุมมอง GDP Growth เพิ่มขึ้นพร้อมๆ กับ Inflation ซึ่งจะเปลี่ยนทั้งทิศทาง Rate Path และสัญญาณต่อสินทรัพย์อย่างมีนัยสำคัญ
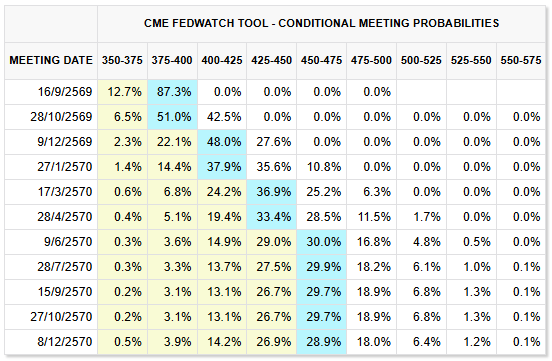
รูป: CME FedWatch Conditional Meeting Probabilities
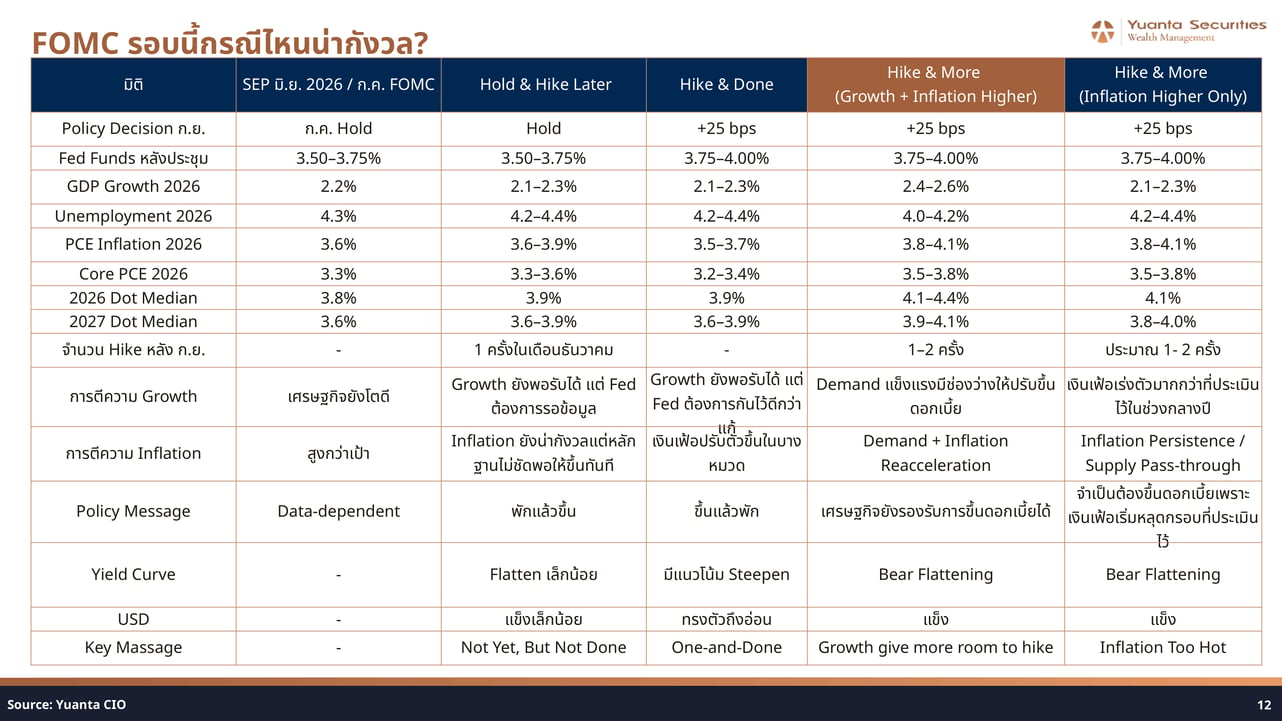
ตารางด้านล่างแสดงการวิเคราะห์ 5 สถานการณ์ของ FOMC เดือนกันยายน โดย Yuanta CIO ระบุว่าสถานการณ์ที่น่าจับตามากที่สุดคือ "Hike & More (Growth + Inflation Higher)" ซึ่งจะส่งผลให้ GDP Growth 2026 ปรับขึ้นเป็น 2.4–2.6%, 2026 Dot Median อยู่ที่ 4.1–4.4%, Yield Curve เกิด Bear Flattening และ USD แข็งค่า พร้อมกับโอกาสขึ้นดอกเบี้ยอีก 1–2 ครั้งหลังเดือนกันยายน
BOJ +25 bps: Synchronized Tightening กับโอกาสในญี่ปุ่น
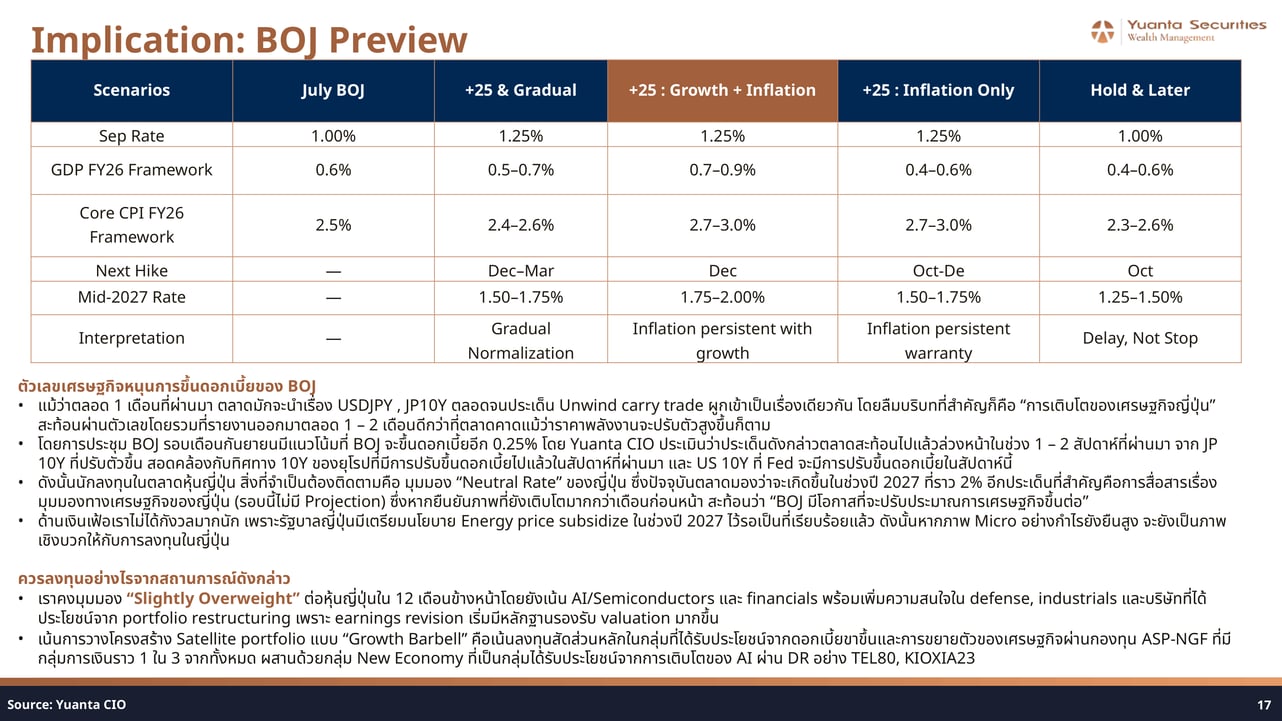
ตลอด 1 เดือนที่ผ่านมา ตลาดมักนำเรื่อง USDJPY, JP10Y และ Unwind Carry Trade ผูกรวมกัน โดยลืมบริบทสำคัญคือ "การเติบโตของเศรษฐกิจญี่ปุ่น" ซึ่งตัวเลขโดยรวมที่รายงานออกมาตลอด 1–2 เดือนดีกว่าที่ตลาดคาด แม้ราคาพลังงานจะปรับตัวสูงขึ้น BOJ มีแนวโน้มขึ้นดอกเบี้ยอีก 0.25% ในการประชุมเดือนกันยายน และ Yuanta CIO ประเมินว่าประเด็นดังกล่าวตลาดสะท้อนไปแล้วล่วงหน้าในช่วง 1–2 สัปดาห์ที่ผ่านมา จาก JP 10Y ที่ปรับตัวขึ้น สอดคล้องกับทิศทาง 10Y ของยุโรปและ US
สิ่งที่นักลงทุนในหุ้นญี่ปุ่นต้องติดตามคือมุมมอง "Neutral Rate" ของ BOJ ซึ่งปัจจุบันตลาดมองว่าจะเกิดขึ้นในช่วงปี 2027 ที่ราว 2% และการสื่อสารเรื่องมุมมองทางเศรษฐกิจของญี่ปุ่น (รอบนี้ไม่มี Projection) หากยืนยันภาพที่ยังเติบโตมากกว่าเดือนก่อนหน้า สะท้อนว่า BOJ มีโอกาสที่จะปรับประมาณการเศรษฐกิจขึ้นต่อ ฝั่งเงินเฟ้อนั้น Yuanta CIO ไม่ได้กังวลมากนัก เพราะรัฐบาลญี่ปุ่นมีนโยบาย Energy Price Subsidize ในช่วงปี 2027 ไว้รองรับแล้ว
ผลกระทบต่อสินทรัพย์การลงทุน
- ตราสารทุนโลก (Core Portfolio): การปรับฐานระยะสั้นก่อนและหลัง FOMC เป็นจังหวะสะสม Core Portfolio ใน UGISFX-N โดยเฉพาะหากมีภาพ Bear Flattening กด Sentiment ชั่วคราว
- ตราสารหนี้โลก: แนะลดหรือชะลอการลงทุนในตราสารหนี้โลกระยะสั้น; Duration เฉลี่ย 3–5 ปีเหมาะสมกว่า Long Duration เพราะ CPI/PPI ยังเอื้อให้เกิด Bear Flattening
- หุ้นญี่ปุ่น — Financials: ASP-NGF ซึ่งมีกลุ่มการเงินราว 1 ใน 3 ของพอร์ต ได้รับประโยชน์จากดอกเบี้ยขาขึ้น BOJ และการขยายตัวของเศรษฐกิจ
- หุ้นญี่ปุ่น — New Economy/AI: TEL80 และ KIOXIA23 ผ่าน DR รับประโยชน์จากการเติบโตของ AI
- USD: ในสถานการณ์ "Hike & More (Growth + Inflation Higher)" USD มีแนวโน้มแข็งค่า ซึ่งเป็นปัจจัยที่ต้องบริหารใน Global Portfolio
มุมมอง Yuanta CIO และกลยุทธ์การลงทุน
Yuanta CIO คง Core Portfolio โดยเน้นลงทุนผ่าน UGISFX-N และยังแนะนำให้สะสมใน ES-GQG-UH ให้ครบจำนวนก่อนขยายสัดส่วน Satellite Portfolio ด้าน Satellite นั้นยังคงมุมมองว่า Duration เฉลี่ย 3–5 ปีเหมาะสมกว่า Long Duration และแนะให้ชะลอการลงทุนในตราสารหนี้โลกออกไปจนกว่าการพิจารณานโยบาย NDAA จะแล้วเสร็จ ซึ่งจะมีความคืบหน้าตั้งแต่วันที่ 14 กันยายนเป็นต้นไป สำหรับหุ้นญี่ปุ่น Yuanta CIO คงมุมมอง "Slightly Overweight" ใน 12 เดือนข้างหน้า เน้น AI/Semiconductors และ Financials พร้อมเพิ่มความสนใจใน Defense, Industrials และบริษัทที่ได้ประโยชน์จาก Portfolio Restructuring เนื่องจาก Earnings Revision เริ่มมีหลักฐานรองรับ Valuation มากขึ้น โดยวางโครงสร้าง Satellite Portfolio แบบ "Growth Barbell" ผ่านกลุ่มที่ระบุข้างต้น
ต้องการดูภาพรวมทั้งสัปดาห์?
เนื้อหานี้เป็นส่วนหนึ่งของบทวิเคราะห์ฉบับเต็มที่ครอบคลุมเนื้อหาทุก asset class
ดูมุมมองเพิ่มเติมดูมุมมอง
บทวิเคราะห์อื่นในเดือนนี้
บทวิเคราะห์โดย
Danai Aroonkittichai
CFA
Visakorn Kirivan
CFA, PhD
Natakit Karnkriangkrai
AI Infrastructure: Demand ล็อกตัวจริง — Upside ขยายจาก GPU สู่ Connectivity, Memory และ Power
14 ก.ย. 2026
เมื่อ AI ไม่ใช่แค่ Forecast อีกต่อไป — ลูกค้าเริ่มเซ็นสัญญา ล็อก Capacity และโอนเงินจริง Visibility ของรอบการลงทุนยาวถึงปี 2028 พร้อม Upside ที่กระจายออกจาก GPU ไปสู่ทุกชั้นของ Stack
AI Safety และ Cybersecurity: จาก "ตัวเบรก" สู่ "ตัวเร่ง" Enterprise AI Deployment
14 ก.ย. 2026
Anthropic เสนอชะลอ Frontier AI เพื่อให้ Safety ตามทัน ขณะที่ CrowdStrike เปิดตัว Guardian และ SafeMind โดย CEO ระบุว่า Security กำลังเปลี่ยนจาก "ตัวเบรก" เป็น "ตัวเร่ง" Enterprise AI Deployment ทำให้ AI-native Security มีความน่าสนใจเชิงโครงสร้างผ่าน CrowdStrike Guardian และ Palo Alto Prisma AIRS