บทสรุปจาก AI อ้างอิงโดยบทวิเคราะห์
หลักฐานจาก UBS Taiwan Summit และ Ciena Investor Day ยืนยันว่า AI Infrastructure capex กำลังกระจายจาก GPU ไปสู่ Advanced Packaging, Optical Networking และ Power Equipment อย่างมีนัยสำคัญ Yuanta CIO คงมุมมองบวกต่อ CRWD80, MRVL80, COHR80, LITE80 และ BE80 พร้อม Overweight AI Infra ในกลุ่ม Semiconductor และ Networking
AI Buildout ไม่ได้ชะลอ — Capacity เพิ่งเริ่มต้องโตแบบก้าวกระโดด
Yuanta CIO คงมุมมองบวกต่อกลุ่ม AI Infrastructure และ Overweight ใน Semiconductor และ Networking โดยหลักฐานจากทั้ง Supply Chain ใน Taiwan และ Ciena Investor Day ต่างยืนยันว่าการลงทุนในโครงสร้างพื้นฐาน AI กำลังขยายตัวออกจาก GPU ไปสู่ Advanced Packaging, Optical Networking, Power Equipment และ Cybersecurity พร้อมกันในระดับที่ใหญ่กว่าที่ตลาดเคยมองไว้
CoWoS และ Advanced Packaging Equipment: Capacity ต้องยกขึ้นอีกมากกว่าที่คาด
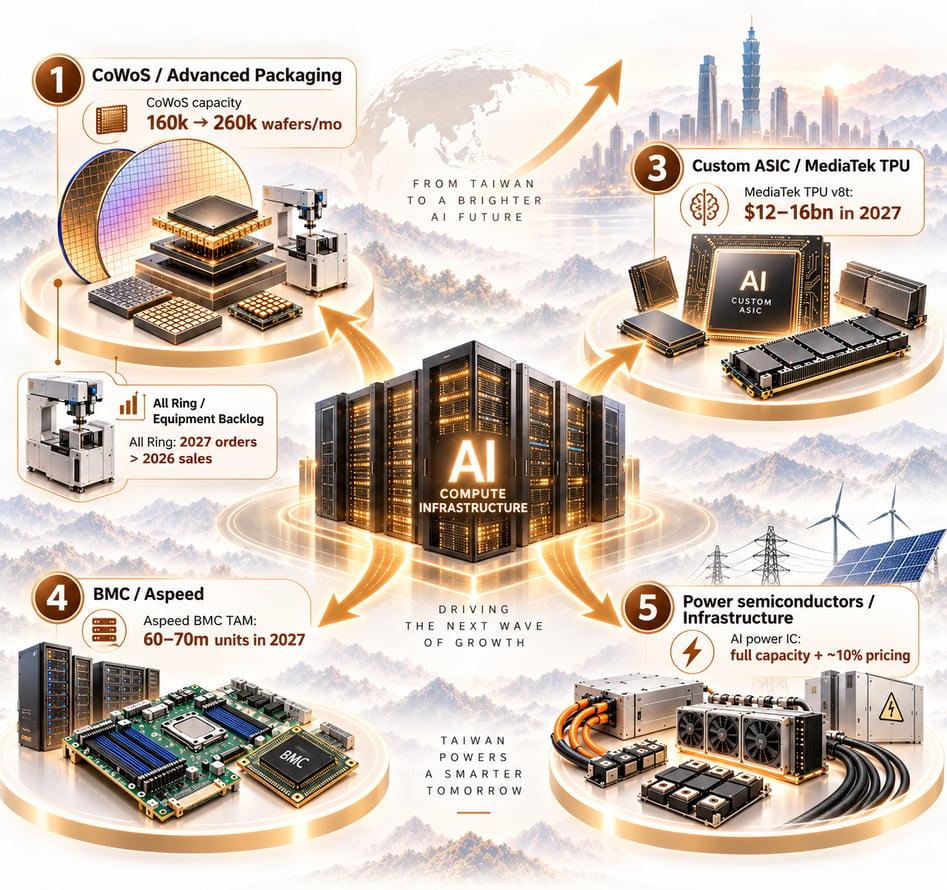
UBS Taiwan Summit 2026 เพิ่มตัวเลขใหม่ว่า CoWoS Industry Capacity ต้องขึ้นจากราว 160,000 wafers/month สิ้นปี 2026 เป็น 260,000 wafers/month สิ้นปี 2027 และอาจต้องเพิ่ม OSAT partner รายใหม่สำหรับ Wafer-on-Substrate เพื่อให้ Supply ทัน Demand สะท้อนว่าการขยาย Advanced Packaging ปี 2027–28 มีขนาดใหญ่กว่าที่ตลาดเคยมองไว้
ด้าน Advanced Packaging Equipment ข้อมูลจาก All Ring ผู้ผลิตเครื่องจักรสำหรับกระบวนการ Advanced Packaging ระบุว่า Orders สำหรับปี 2027 ที่มีอยู่แล้วสูงกว่ายอดขายทั้งปี 2026 และ Lead time ยืดจาก 3–6 เดือน เป็น 6–8 เดือน ขณะที่ CPO tools เริ่มมี Shipment ที่มีนัยใน 2H27 ทำให้ Capacity expansion เปลี่ยนจาก Forecast มาเป็น Backlog ที่จับต้องได้มากขึ้น
รูป: Taiwan AI Supply Chain Capacity Metrics
นอกจาก CoWoS แล้ว Custom ASIC ก็เป็น Earnings driver ที่ชัดขึ้น โดย MediaTek มีโอกาสสร้างรายได้จาก Google TPU v8t สูงถึง $12–16bn ในปี 2027 และ UBS ยังมองว่า MediaTek มีโอกาสเพิ่มทั้ง Content และ Share ใน v9 ต่อในปี 2028 ด้าน BMC TAM ของ Aspeed อาจแตะ 60–70mn units ได้ตั้งแต่ปี 2027 เพราะ Demand เพิ่มทั้งจาก Agentic AI CPU Server และ ASIC Server พร้อมกับ Mix shift ไปสู่รุ่นใหม่ที่แพงกว่า ส่วน AI Power IC ของ Vanguard มี Capacity เต็มแล้ว และ Demand ปี 2027 สูงกว่า Supply โดยบริษัทตั้งเป้าขึ้นราคาราว 10% สะท้อนว่า Theme นี้เริ่มเปลี่ยนจาก TAM Story ไปเป็น Capacity shortage + Pricing power ที่หนุนกำไรได้โดยตรง
Ciena Investor Day: Optical Growth ไม่ได้หยุดที่ FY27 แต่ยืดไปถึง FY29
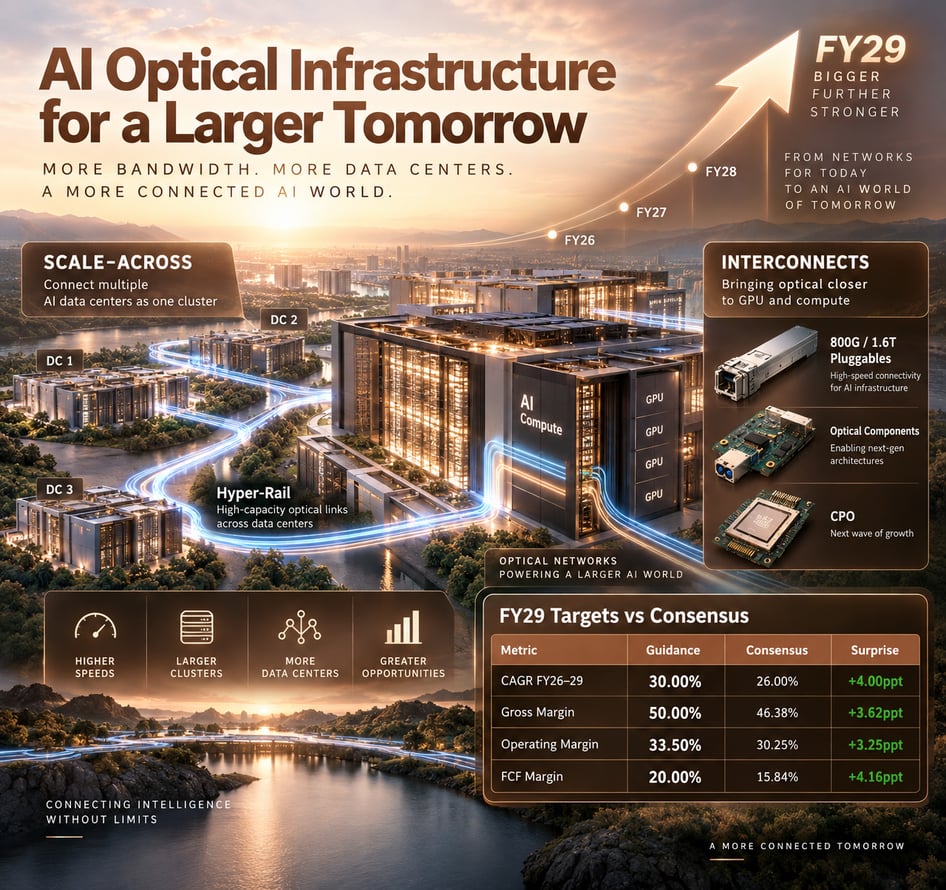
Ciena ยกระดับเป้าการเติบโตขึ้นอย่างมีนัยสำคัญ จากกรอบเดิมที่ Revenue โตเฉลี่ยเพียง 8–11% และ Operating Margin 15–16% ใน FY27 เป็น Revenue CAGR ราว 30% ช่วง FY26–29, Gross Margin ราว 50%, Operating Margin 32–35% และ FCF Margin ราว 20% ใน FY29 นอกจากนี้ FY26 Revenue Guidance ถูกปรับขึ้นตลอดปี จากเริ่มต้น $5.7–6.1bn เป็นล่าสุด $6.42bn ±$50mn ก่อนที่บริษัทจะตั้งเป้าโตต่ออีกราว 30% ต่อปีถึง FY29
รูป: Ciena FY29 Optical Infrastructure Targets
Driver สำคัญคือ Scale-across เมื่อ AI Cluster ใหญ่ขึ้นจน GPU ไม่สามารถอยู่ใน Data Center เดียวได้ Hyperscaler จึงต้องเชื่อมหลาย Site ให้ทำงานเสมือน Cluster เดียว ทำให้ปริมาณข้อมูลที่ต้องรับส่งโตเร็วกว่าจำนวน GPU และดัน Demand ของ 800G/1.6T, Fiber และ Optical Components ตาม ตั้งแต่ FY27 บริษัทจะแยก Interconnects ออกมาเป็น Segment ใหม่ครอบคลุม 800G/1.6T Pluggables และ Optical Components ภายใน Data Center โดย Growth Story ระยะใกล้ยังโตได้จาก 800G/1.6T Pluggables และ Scale-across ก่อนที่ CPO จะเข้ามาเพิ่มตลาดในระยะถัดไป
Power และ Cybersecurity: คอขวดที่เริ่มปลดล็อกได้ และ Security ที่กลายเป็น Workload เพิ่ม
ด้าน Power Data Center หลายแห่งมีทั้งอาคารและ GPU พร้อมแล้วแต่ยังเปิดใช้งานไม่ได้เพราะ Grid Interconnection ตามไม่ทัน การทดลอง Flexible Load ของ Silicon Valley Power, NVIDIA และ Emerald AI แสดงให้เห็นว่า Data Center สามารถลดโหลดช่วง Peak ได้อัตโนมัติ โดยหนึ่งในการทดสอบลดจากประมาณ 4MW เหลือ 3MW หรือ 25% ขณะที่งานสำคัญยังเดินต่อ หาก Utility ยอมรับแนวทางนี้มากขึ้น จะช่วยให้ AI Capacity บางส่วนเปิดใช้งานได้เร็วขึ้นโดยไม่ต้องรอ Transmission และ Substation ใหม่ทั้งหมด
ด้าน Cybersecurity ประเด็นจากฝั่ง Frontier AI เริ่มเปลี่ยนจากคำถามว่าจะชะลอ AI หรือไม่ ไปเป็นว่า AI ต้องผ่านอะไรบ้างก่อนถูก Deploy จริง โดย Anthropic ใช้ Compute สำหรับ Safety มากขึ้น ขณะที่ OpenAI ชี้ว่าแม้ชะลอการพัฒนา Capability ขั้นถัดไป Compute เดิมก็ยังถูกนำไปใช้กับ Inference, Product และ Model ขนาดเล็กต่อได้ ดังนั้น Monitoring, Testing, Evaluation และ Cybersecurity จึงกลายเป็น Workload เพิ่มเติม ไม่ใช่สิ่งที่มาแทน Training หรือ Inference
ผลกระทบต่อสินทรัพย์การลงทุน
- Advanced Packaging / CoWoS: Capacity expansion ปี 2027–28 ใหญ่กว่าที่ตลาดคาด — Overweight กลุ่ม Semiconductor และ AI Infrastructure โดยรวม
- Optical Networking: Ciena ยืนยัน Revenue CAGR ราว 30% ช่วง FY26–29 — บวกต่อ MRVL80, COHR80 และ LITE80
- Cybersecurity / AI Agent Endpoint: Security กลายเป็น Workload เพิ่มเติมสำหรับ AI Deployment — บวกต่อ CrowdStrike (CRWD80)
- On-site Power / Grid: Flexible Load ช่วยปลดล็อก AI Capacity โดยไม่รอ Transmission ใหม่ — บวกต่อ BE80 และกลุ่ม Grid, Power Equipment และ Data Center Power Infrastructure
- Custom ASIC / BMC: MediaTek TPU v8t มีโอกาสสร้างรายได้ $12–16bn ในปี 2027, Aspeed BMC TAM อาจแตะ 60–70mn units ในปี 2027 — ยืนยัน Server demand แข็งแรงกว่าที่ตลาดมอง
มุมมอง Yuanta CIO
Yuanta CIO คงมุมมองบวกต่อ AI Infrastructure โดยรวม และประเมินว่าผลประกอบการ 3Q26 ของกลุ่ม AI Infra จะออกมาแข็งแกร่ง และ Momentum ยังต่อเนื่องเข้าสู่ปี 2027 เนื่องจาก CoWoS Capacity ยังต้องถูกยกขึ้นมากกว่าที่คาด, Network กลายเป็น Bottleneck ถัดไปหลัง Compute กระจายหลาย Data Center, Power ที่เริ่มปลดล็อกผ่าน Flexible Load และ Security ที่เพิ่มบทบาทในการกำหนดความเร็วของ AI Agent Deployment — ทั้งหมดนี้สนับสนุนให้คง Overweight ในกลุ่มที่ระบุข้างต้น
ต้องการดูภาพรวมทั้งสัปดาห์?
เนื้อหานี้เป็นส่วนหนึ่งของบทวิเคราะห์ฉบับเต็มที่ครอบคลุมเนื้อหาทุก asset class
ดูมุมมองเพิ่มเติมดูมุมมอง
บทวิเคราะห์อื่นในเดือนนี้
บทวิเคราะห์โดย
Danai Aroonkittichai
CFA
Visakorn Kirivan
CFA, PhD
Natakit Karnkriangkrai
Fed และ BOJ ขึ้นดอกเบี้ยพร้อมกัน: สัญญาณ Bear Flattening และนัยต่อการจัดพอร์ต
21 ก.ย. 2026
Fed ขึ้น +25bps สู่ 3.75–4.00% พร้อม Dot Median 2026 ที่ 4.1–4.4% และ BOJ ขึ้น +25bps สู่ 1.25% ด้วยเสียง 7–2 ยืนยันภาพ Bear Flattening และ USD แข็ง Yuanta CIO แนะนำสะสม Core Portfolio ผ่าน UGISFX-N และ Overweight ตราสารทุนโลก พร้อมลด Duration เฉลี่ยไว้ที่ 3–5 ปี
Trump-Xi Summit: Risk/Reward เอียงบวก เมื่อตลาดคาดเพียง Symbolic แต่โอกาส Positive Surprise ยังมีอยู่
21 ก.ย. 2026
Yuanta CIO มองว่าการพบกันของ Trump–Xi วันที่ 24 ก.ย. มี Risk/Reward เอียงบวกเนื่องจาก Offshore Investors ราว 72% คาดเพียง Symbolic outcome ทำให้ Agriculture, Rare Earths และ Commercial Deals เป็นพื้นที่ Positive Surprise — คง Neutral จีนโดยรวม แต่เลือกสะสม BABA19 ในฐานะ Chinese CSP Proxy