บทสรุปจาก AI อ้างอิงโดยบทวิเคราะห์
Fed ขึ้น +25bps สู่ 3.75–4.00% พร้อม Dot Median 2026 ที่ 4.1–4.4% และ BOJ ขึ้น +25bps สู่ 1.25% ด้วยเสียง 7–2 ยืนยันภาพ Bear Flattening และ USD แข็ง Yuanta CIO แนะนำสะสม Core Portfolio ผ่าน UGISFX-N และ Overweight ตราสารทุนโลก พร้อมลด Duration เฉลี่ยไว้ที่ 3–5 ปี
ธนาคารกลางหลักขึ้นดอกเบี้ยพร้อมกัน — นี่คือจังหวะสะสม Core Equity ไม่ใช่ Long Duration
Yuanta CIO ประเมินว่าระดับดัชนีในปัจจุบันเป็นจังหวะสำคัญในการสะสม Core Portfolio ด้านตราสารทุนโลก และแนะนำชะลอการลงทุนในตราสารหนี้โลก โดยผลการประชุมของ Fed และ BOJ ออกมาสอดคล้องกับที่ Yuanta CIO ประเมินไว้ราวๆ 90% และส่วนที่ผิดคาดส่วนมากเป็น Positive surprise
Fed: Hike & More ด้วย Growth ที่แข็งแกร่งกว่าที่คาด
Fed ขึ้นอัตราดอกเบี้ย +25bps สู่ระดับ 3.75–4.00% ในการประชุมเดือนกันยายน 2026 ซึ่งสอดคล้องกับ Scenario "Hike & More (Growth + Inflation Higher)" โดย 2026 Dot Median อยู่ที่ 4.1–4.4% และยังส่งสัญญาณ 1–2 ครั้งหลังเดือนกันยายน GDP Growth 2026 ถูกปรับขึ้น และ Core PCE 2026 อยู่ที่ 3.3–3.4% ซึ่งดีกว่าที่คาด ส่วน 2027 Dot Median มีกรอบกว้างกว่าที่คาด สะท้อนความไม่มั่นใจในมุมมองระยะถัดไปของ Fed
สิ่งที่ผิดคาดของ Yuanta CIO คือ Fed ปรับ GDP Growth 2027 เพิ่มขึ้นอย่างมีนัยสำคัญ ซึ่งเดิมไม่ได้คาดไว้เนื่องจากฐานที่สูงในปี 2026 และโอกาสที่นโยบายกระตุ้นระลอกใหม่จะออกมาลดลงในช่วงหลังเลือกตั้งกลางเทอม ทำให้ประเด็นตรงนี้ดีกว่าที่ประเมินไว้
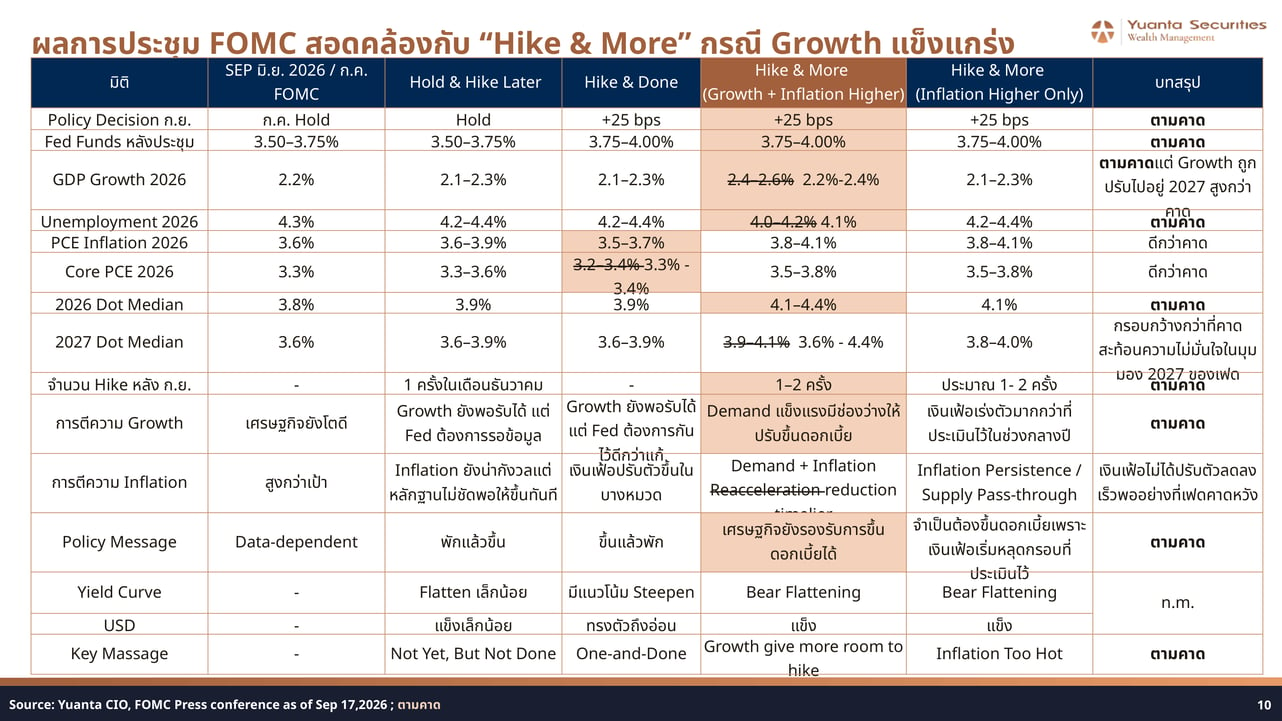
BOJ: ขึ้น +25bps ด้วยเสียง 7-2 พร้อมหยิบยก Neutral Rate ขึ้นมาพูดเร็วกว่าที่คาด
BOJ ขึ้นอัตราดอกเบี้ย +25bps สู่ระดับ 1.25% ในการประชุมเดือนกันยายน 2026 ด้วยเสียง 7-2 ซึ่งเป็นครั้งแรก GDP FY26 Framework ถูกปรับขึ้นสู่ 0.7–0.9% และ Core CPI FY26 Framework ปรับขึ้นสู่ 2.7–3.0% โดยทั้งสองรายการมีแนวโน้มปรับประมาณการขึ้นในรอบถัดไป ภายใต้ Scenario นี้ Mid-2027 Rate ถูกมองที่ 1.75–2.00%
สิ่งที่ผิดคาดของ Yuanta CIO จาก BOJ คือการพูดถึง Neutral rate เร็วกว่าที่ประเมินไว้ ประกอบกับเสียงแตก 7-2 ตลอดจน Ueda ให้สัมภาษณ์ว่าไม่จำเป็นต้องพิจารณาขึ้นดอกเบี้ยทุก 3 เดือน เพราะ BOJ ไม่มั่นใจว่า Neutral rate ควรอยู่ที่เท่าใด อย่างไรก็ตาม การหยิบประเด็นนี้ขึ้นมาพูดในบริบทของธนาคารกลางที่อนุรักษ์นิยมที่สุดในโลกนั้น ไม่ใช่สัญญาณว่าดอกเบี้ยจะเร่งตัวขึ้นได้อย่างที่ตลาดกังวลก่อนหน้านี้
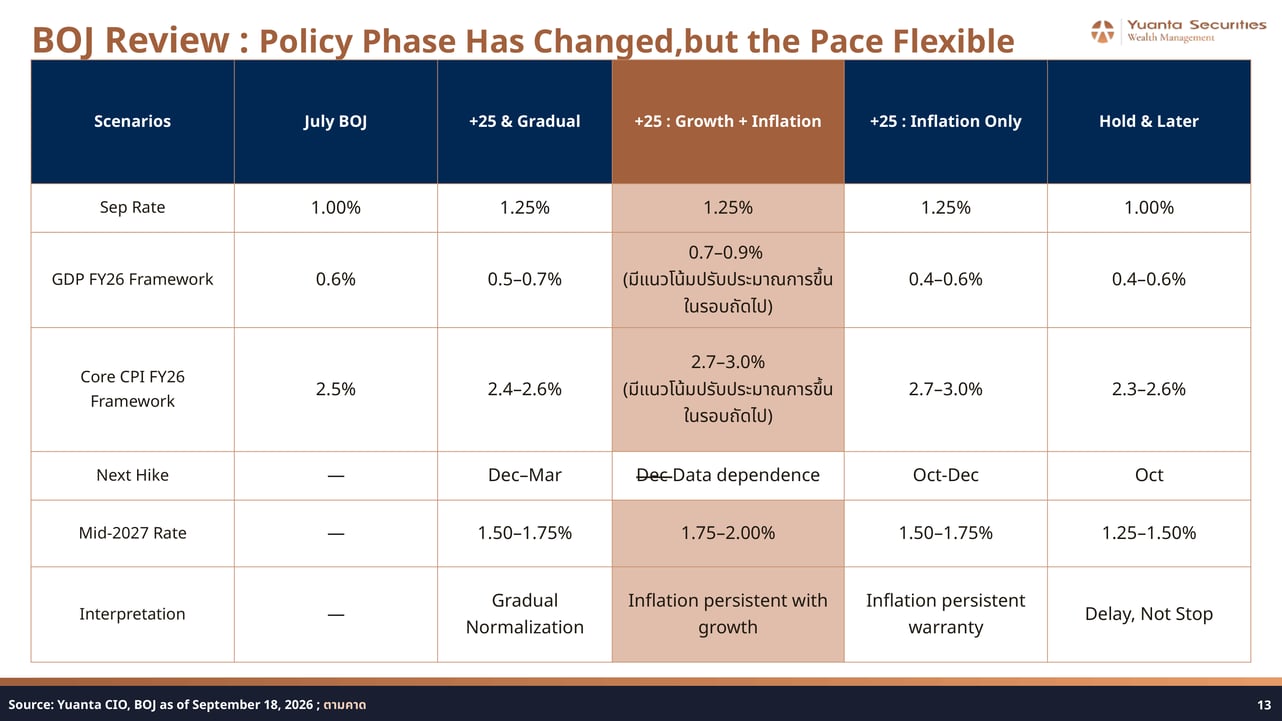
ภาพรวมธนาคารกลาง: Growth และ Inflation เป็น Driver ร่วมของทุกธนาคารกลาง
ภาพรวมทุกธนาคารกลางขึ้นดอกเบี้ยเพราะ GDP Growth และตลาดแรงงานเอื้อให้ขึ้นดอกเบี้ย ประกอบกับเป็นการป้องกันการส่งผ่านของเงินเฟ้อเข้าสู่ภาวะเงินเฟ้อระลอกสอง ไม่ว่าจะจากด้าน Demand (US), ค่าไฟฟ้า (EU) และการอ่อนค่าของอัตราแลกเปลี่ยน (JP) ดังนั้นจึงไม่น่าแปลกใจกับการที่ตลาดตอบรับเชิงบวกกับการขึ้นดอกเบี้ยครั้งนี้ เพราะส่วนหนึ่งตลาด Price-in ประเด็นดังกล่าวไปแล้ว แต่สิ่งที่ไม่ได้ Price-in คือ "การเติบโต" ที่ออกมาจากมุมมองของธนาคารกลาง
ด้าน ECB สิ่งที่ผิดคาดคือ GDP Growth estimate 2026 ของยุโรปดีขึ้น เนื่องจาก Defence spending เกิดการจ้างงานขึ้นจริงในยุโรป อันเนื่องมาจาก EU NATO Spending ที่เพิ่มขึ้น ซึ่งเดิม Yuanta CIO ไม่ได้คาดหวังว่า GDP Growth estimate ของยุโรปจะดีขึ้น เนื่องจาก Budget gridlock ที่ส่วนมากถูกใช้จ่ายในด้าน Defence ขณะที่การผ่านนโยบายใหม่ค่อนข้างยาก
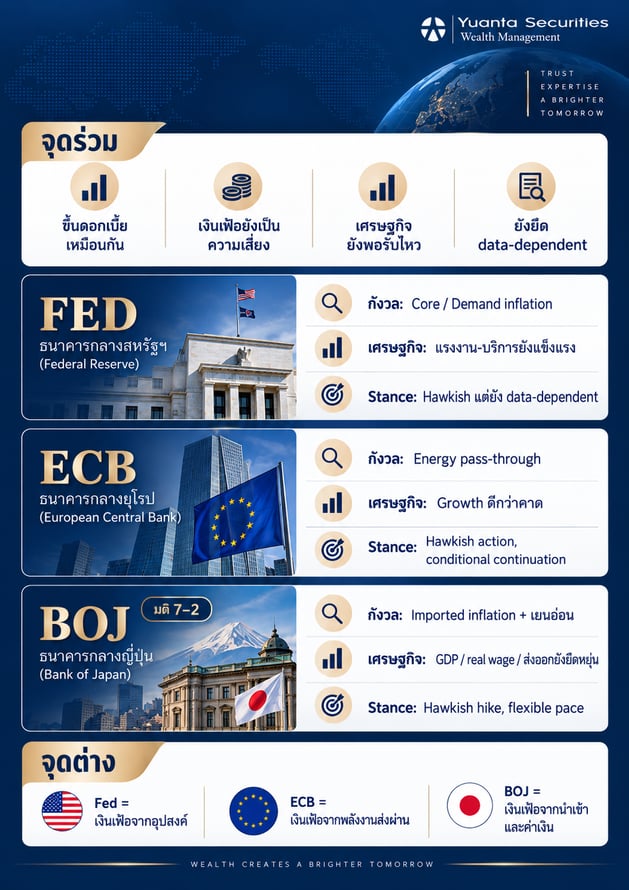
รูป: Central Bank Comparison FED ECB BOJ Stances
นัยต่อการจัดพอร์ตการลงทุน
- ตราสารทุนโลก (Core Portfolio): จังหวะสำคัญในการสะสม Core Portfolio — แนะนำลงทุนผ่าน ES-GQG-UH จนครบจำนวนก่อนเพิ่มสัดส่วน Satellite
- ตราสารหนี้ (Duration): คง Duration เฉลี่ย 3–5 ปี เนื่องจาก CPI/PPI ยังเอื้อให้เกิดภาพ Bear Flattening — ไม่มีเหตุผลเพียงพอที่จะเพิ่ม Long Duration
- ตราสารหนี้โลก: แนะนำลดการลงทุนหรือชะลอออกไปจนกว่าการพิจารณานโยบาย NDAA จะแล้วเสร็จ ซึ่งจะมีความคืบหน้าตั้งแต่วันที่ 14 กันยายนเป็นต้นไป สำหรับ Core portfolio เราเลือก UGISFX-N
- USD: มีแนวโน้มแข็งค่าในสภาพแวดล้อม Hike & More
- Yield Curve: Bear Flattening คือทิศทางหลักที่สอดคล้องกับ Scenario ที่เกิดขึ้นจริง
มุมมอง Yuanta CIO
Yuanta CIO ประเมินว่าการที่ทุกธนาคารกลางขึ้นดอกเบี้ยด้วยเหตุผลด้าน Growth และ Inflation พร้อมกันนั้นเป็นการยืนยันภาพ Bear Flattening ของ Yield Curve และ USD แข็งค่า กลยุทธ์การลงทุนจึงเน้นสะสม Core Portfolio ด้านตราสารทุนโลกผ่าน ES-GQG-UH และด้านตราสารหนี้เน้นรักษากรอบ Duration เฉลี่ย 3–5 ปี สำหรับส่วน Satellite พร้อมชะลอการเพิ่มน้ำหนักตราสารหนี้โลกในระยะสั้น
ต้องการดูภาพรวมทั้งสัปดาห์?
เนื้อหานี้เป็นส่วนหนึ่งของบทวิเคราะห์ฉบับเต็มที่ครอบคลุมเนื้อหาทุก asset class
ดูมุมมองเพิ่มเติมดูมุมมอง
บทวิเคราะห์อื่นในเดือนนี้
บทวิเคราะห์โดย
Danai Aroonkittichai
CFA
Visakorn Kirivan
CFA, PhD
Natakit Karnkriangkrai
AI Buildout ยังเร่งต่อเนื่อง: CoWoS, Optical และ Power ยืนยันการลงทุน AI Infra กระจายเกินกว่า GPU
21 ก.ย. 2026
เมื่อ CoWoS ต้องโตอีก 100,000 wafers ภายในปีเดียว และ Ciena ตั้งเป้า CAGR 30% ถึงปี 2029 — คำถามไม่ใช่ว่า AI จะชะลอหรือไม่ แต่คือพอร์ตของคุณ Overweight ในจุดที่ถูกหรือยัง?
Trump-Xi Summit: Risk/Reward เอียงบวก เมื่อตลาดคาดเพียง Symbolic แต่โอกาส Positive Surprise ยังมีอยู่
21 ก.ย. 2026
Yuanta CIO มองว่าการพบกันของ Trump–Xi วันที่ 24 ก.ย. มี Risk/Reward เอียงบวกเนื่องจาก Offshore Investors ราว 72% คาดเพียง Symbolic outcome ทำให้ Agriculture, Rare Earths และ Commercial Deals เป็นพื้นที่ Positive Surprise — คง Neutral จีนโดยรวม แต่เลือกสะสม BABA19 ในฐานะ Chinese CSP Proxy