บทสรุปจาก AI อ้างอิงโดยบทวิเคราะห์
Yuanta CIO มองว่าการพบกันของ Trump–Xi วันที่ 24 ก.ย. มี Risk/Reward เอียงบวกเนื่องจาก Offshore Investors ราว 72% คาดเพียง Symbolic outcome ทำให้ Agriculture, Rare Earths และ Commercial Deals เป็นพื้นที่ Positive Surprise — คง Neutral จีนโดยรวม แต่เลือกสะสม BABA19 ในฐานะ Chinese CSP Proxy
Risk/Reward เอียงบวกเมื่อความคาดหวังอยู่ต่ำ
Yuanta CIO มองว่าการพบกันของ Trump–Xi วันที่ 24 ก.ย. มีโอกาสเป็นบวกต่อตลาดมากกว่าลบในเชิง Risk/Reward เนื่องจากความคาดหวังของนักลงทุนก่อนประชุมอยู่ในระดับต่ำ โดยผลสำรวจ Goldman Sachs พบว่า Offshore Investor ราว 72% คาดเพียง Symbolic / Non-event, 26% คาด Incremental Progress และมีเพียง 2% ที่คาด Significant Breakthrough ส่วน Onshore Investor คาด Symbolic 62% และ Incremental Progress 38%
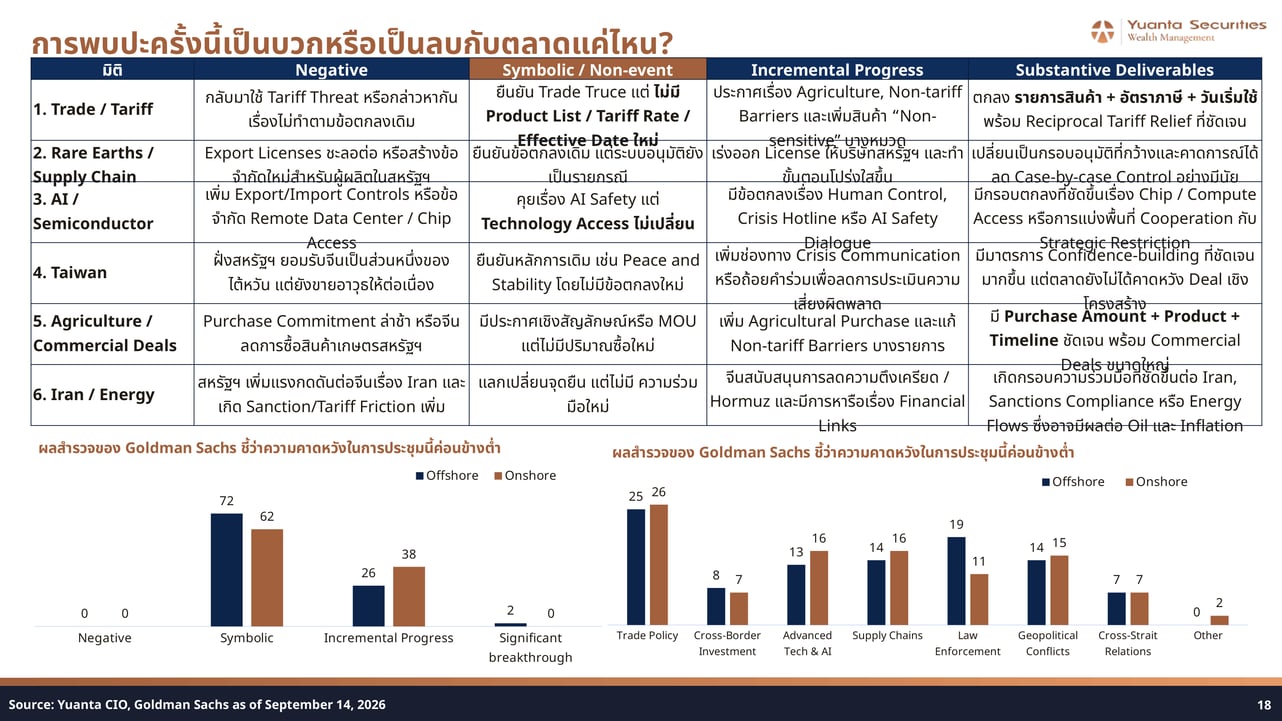
รูป: Trump-Xi Summit Outcome Scenario Matrix
Agriculture, Rare Earths และ Commercial Deals: พื้นที่ที่มีโอกาส Positive Surprise มากที่สุด
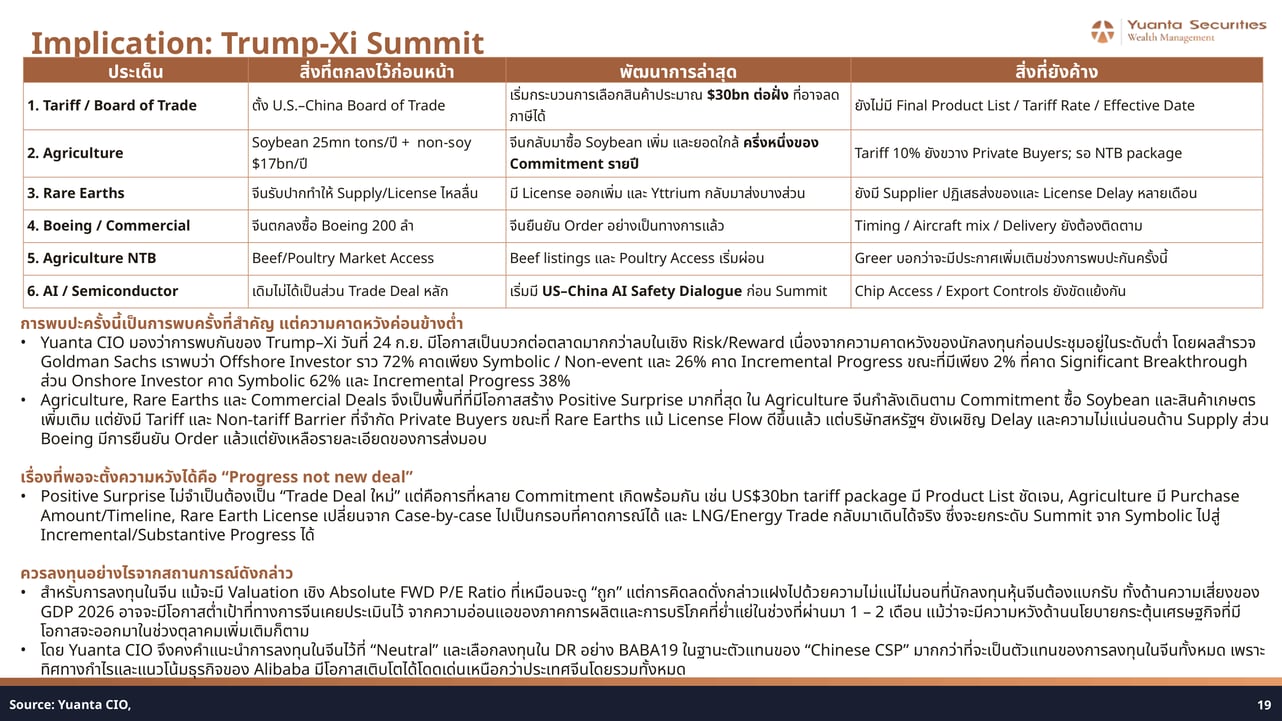
ใน Agriculture จีนกำลังเดินตาม Commitment ซื้อ Soybean 25mn tons/ปี และสินค้าเกษตรที่ไม่ใช่ถั่วเหลืองอีกไม่ต่ำกว่า $17bn/ปี โดยยอดซื้อใกล้ถึงครึ่งหนึ่งของ Commitment รายปีแล้ว แต่ยังมี Tariff 10% และ Non-tariff Barrier ที่จำกัด Private Buyers อยู่
ด้าน Rare Earths มี License ออกเพิ่มขึ้นและ Yttrium กลับมาส่งได้บางส่วน แต่ยังมี Supplier ปฏิเสธส่งของและ License Delay หลายเดือน ขณะที่ Boeing ได้ยืนยัน Order ซื้อ 200 ลำอย่างเป็นทางการแล้ว แต่ Timing, Aircraft mix และ Delivery ยังต้องติดตามต่อ
Positive Surprise ไม่จำเป็นต้องเป็น Trade Deal ใหม่ แต่คือการที่หลาย Commitment เกิดพร้อมกัน เช่น US$30bn tariff package มี Product List ชัดเจน, Agriculture มี Purchase Amount/Timeline, Rare Earth License เปลี่ยนจาก Case-by-case ไปเป็นกรอบที่คาดการณ์ได้ และ LNG/Energy Trade กลับมาเดินได้จริง ซึ่งจะยกระดับ Summit จาก Symbolic ไปสู่ Incremental/Substantive Progress ได้
ประเด็นความเสี่ยงที่ต้องติดตาม
แม้ Risk/Reward เอียงบวก แต่ยังมีความเสี่ยงจาก GDP 2026 ของจีนที่อาจต่ำกว่าเป้าของทางการจีน จากความอ่อนแอของภาคการผลิตและการบริโภคในช่วง 1–2 เดือนที่ผ่านมา แม้ว่าจะมีความหวังด้านนโยบายกระตุ้นเศรษฐกิจที่มีโอกาสออกมาในช่วงตุลาคมเพิ่มเติมก็ตาม นอกจากนี้ ด้าน AI/Semiconductor แม้จะเริ่มมี US–China AI Safety Dialogue ก่อน Summit แต่ Chip Access / Export Controls ยังขัดแย้งกันอยู่
นัยต่อสินทรัพย์การลงทุน
- หุ้นจีนโดยรวม: Valuation เชิง Absolute FWD P/E ดูถูก แต่แฝงด้วยความไม่แน่นอนด้าน GDP และนโยบาย — คง Neutral
- BABA19 (Alibaba DR): เลือกสะสมในฐานะตัวแทน Chinese CSP ที่มีทิศทางกำไรและแนวโน้มธุรกิจโดดเด่นกว่าประเทศจีนโดยรวม
- สินค้าเกษตร / LNG / Energy: หาก Commitment เกิดพร้อมกัน อาจมีผลต่อ Oil และ Inflation ในวงกว้าง
มุมมอง Yuanta CIO
Yuanta CIO คงคำแนะนำการลงทุนในจีนไว้ที่ Neutral และเลือกลงทุนใน BABA19 ในฐานะตัวแทนของ Chinese CSP มากกว่าที่จะเป็นตัวแทนของการลงทุนในจีนทั้งหมด เพราะทิศทางกำไรและแนวโน้มธุรกิจของ Alibaba มีโอกาสเติบโตได้โดดเด่นเหนือกว่าประเทศจีนโดยรวม
ต้องการดูภาพรวมทั้งสัปดาห์?
เนื้อหานี้เป็นส่วนหนึ่งของบทวิเคราะห์ฉบับเต็มที่ครอบคลุมเนื้อหาทุก asset class
ดูมุมมองเพิ่มเติมดูมุมมอง
บทวิเคราะห์อื่นในเดือนนี้
บทวิเคราะห์โดย
Danai Aroonkittichai
CFA
Visakorn Kirivan
CFA, PhD
Natakit Karnkriangkrai
AI Buildout ยังเร่งต่อเนื่อง: CoWoS, Optical และ Power ยืนยันการลงทุน AI Infra กระจายเกินกว่า GPU
21 ก.ย. 2026
เมื่อ CoWoS ต้องโตอีก 100,000 wafers ภายในปีเดียว และ Ciena ตั้งเป้า CAGR 30% ถึงปี 2029 — คำถามไม่ใช่ว่า AI จะชะลอหรือไม่ แต่คือพอร์ตของคุณ Overweight ในจุดที่ถูกหรือยัง?
Fed และ BOJ ขึ้นดอกเบี้ยพร้อมกัน: สัญญาณ Bear Flattening และนัยต่อการจัดพอร์ต
21 ก.ย. 2026
Fed ขึ้น +25bps สู่ 3.75–4.00% พร้อม Dot Median 2026 ที่ 4.1–4.4% และ BOJ ขึ้น +25bps สู่ 1.25% ด้วยเสียง 7–2 ยืนยันภาพ Bear Flattening และ USD แข็ง Yuanta CIO แนะนำสะสม Core Portfolio ผ่าน UGISFX-N และ Overweight ตราสารทุนโลก พร้อมลด Duration เฉลี่ยไว้ที่ 3–5 ปี