บทสรุปจาก AI อ้างอิงโดยบทวิเคราะห์
ทองคำปรับตัวขึ้น 13.3% ในเดือนสิงหาคม สู่ระดับ US$4,563/oz ขับเคลื่อนโดย Momentum จาก ETF Inflows, CTA และการอ่อนค่าของดอลลาร์ แต่ Bond Yield ที่ปรับขึ้นกดดัน Re-rating ระยะสั้น
Yuanta CIO คงคำแนะนำ Slightly Overweight ผ่าน GLD, GOLD19, GOLDUS19 และ BGOLD โดยยังคงเป้าปี 2026 ที่ US$4,675/oz และเพิ่มเป้าปี 2027 เป็น US$4,883/oz หลัง NDAA ผ่านและ Yield เริ่มผ่อนคลาย
ทองคำ: Momentum แรง แต่ Bond Yield คือตัวแปรกดดันระยะสั้น — Thesis ระยะกลางยังไม่เปลี่ยน
เดือนสิงหาคม ราคาทองคำปรับตัวขึ้นแรง 13.3% สู่ US$4,563/oz นับเป็นผลตอบแทนรายเดือนสูงเป็นอันดับ 3 ในรอบ 25 ปี แบบจำลอง Gold Return Attribution Model (GRAM) ชี้ว่าแรงขับเคลื่อนหลักมาจาก Momentum โดยเฉพาะกระแสเงินไหลเข้า Gold ETF ทั่วโลก รองลงมาคือ Opportunity Cost (FX) จากการอ่อนค่าของดอลลาร์สหรัฐฯ ขณะที่ความผันผวนโดยนัยที่เพิ่มขึ้นสะท้อนแรงซื้อ Call Option มากกว่าความกังวลด้านความเสี่ยงเพียงอย่างเดียว
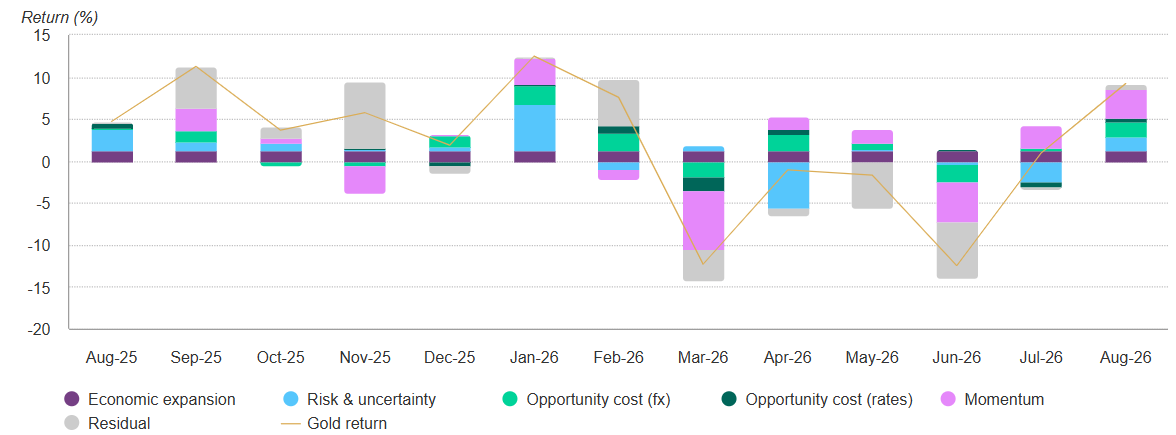
รูป: Gold Monthly Return Attribution Aug-25 to Aug-26
แรงซื้อจากนักลงทุนกลับมาอย่างกว้างขวางในหลายช่องทาง นอกจาก Gold ETF ที่มีเงินไหลเข้าพร้อมกันทั้งยุโรป US$7.9bn, อเมริกาเหนือ US$7.8bn และเอเชีย US$2.0bn แล้ว สถานะ COMEX Net Managed Money ยังเพิ่มขึ้น 97 ตัน และกลุ่ม Other Reportable ซึ่งสะท้อนกิจกรรมของ CTA เพิ่มขึ้นอีก 115 ตัน สะท้อนว่าการปรับขึ้นของทองคำรอบนี้ไม่ได้เกิดจาก Demand แหล่งเดียว แต่มีทั้ง ETF, Futures และ Options สนับสนุนพร้อมกัน
Bond Yield และ Policy Credibility คือตัวแปรกำหนด Re-rating ระยะกลาง
ในระยะสั้นทองคำยังอยู่ในช่วงที่ Valuation ถูกกดจาก Bond Yield มากกว่าจะเป็นการเปลี่ยนแปลงของ Long-term Thesis การปรับขึ้นของ US 2Y และ 10Y Yield ทำให้ Yuanta CIO ยังคง Target ปี 2026 ที่ US$4,675/oz และยังไม่ปรับ Base Case ขึ้นเพิ่มเติมในช่วงที่เหลือของปี จุดเปลี่ยนสำคัญอยู่ในปี 2027 ซึ่ง Target ขยับขึ้นเป็น US$4,883/oz บนสมมติฐานที่ว่าหลัง NDAA ผ่านจะทำให้แรงกดดันจาก Yield เริ่มลดลง
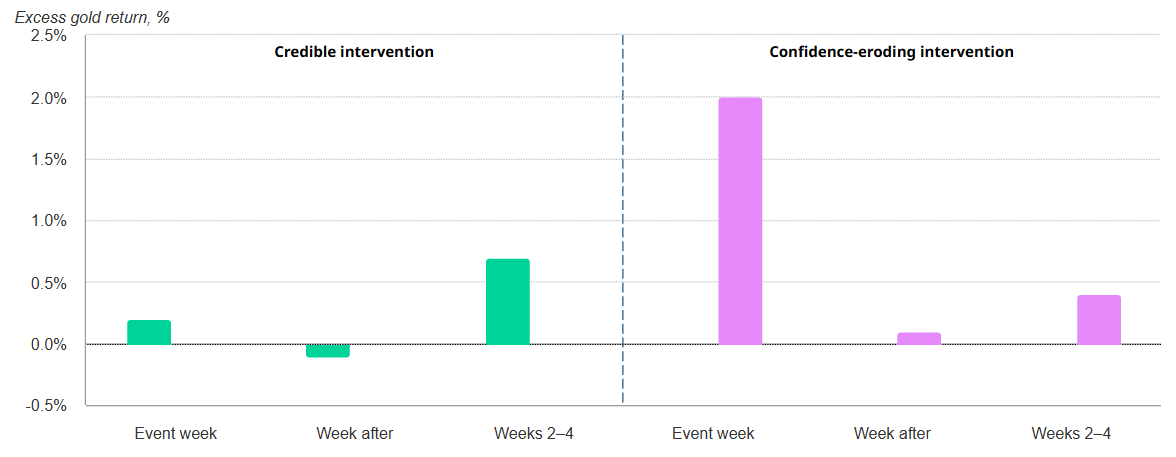
รูป: Excess Gold Return Credible vs Confidence-Eroding Intervention
World Gold Council มองการแทรกแซงตลาดพันธบัตรเป็นผลบวกกับตลาดทองคำ โดยแยกผลลัพธ์ออกเป็น 2 กรณี คือ Credible Intervention ที่กด Bond Yield ลงพร้อมกับ Term Premium ที่ลดลงและตลาดยังเชื่อมั่นในนโยบาย กับ Confidence-eroding Intervention ที่ Nominal Yield ถูกกดไว้, Real Yield ลดลง, Dollar อ่อนค่า และความกังวลเงินเฟ้อเพิ่มขึ้น ข้อมูลย้อนหลังตั้งแต่ปี 2000 พบว่าทองคำให้ผลตอบแทนส่วนเกินสูงกว่าชัดเจนในกรณีหลัง สะท้อนบทบาทที่ดีขึ้นของทองคำในการ Hedge ความเสี่ยงจาก Financial Repression ดังนั้นตัวแปรสำคัญจึงไม่ใช่แค่ว่า Fed ขึ้นดอกเบี้ยหรือไม่ แต่คือ Policy Credibility
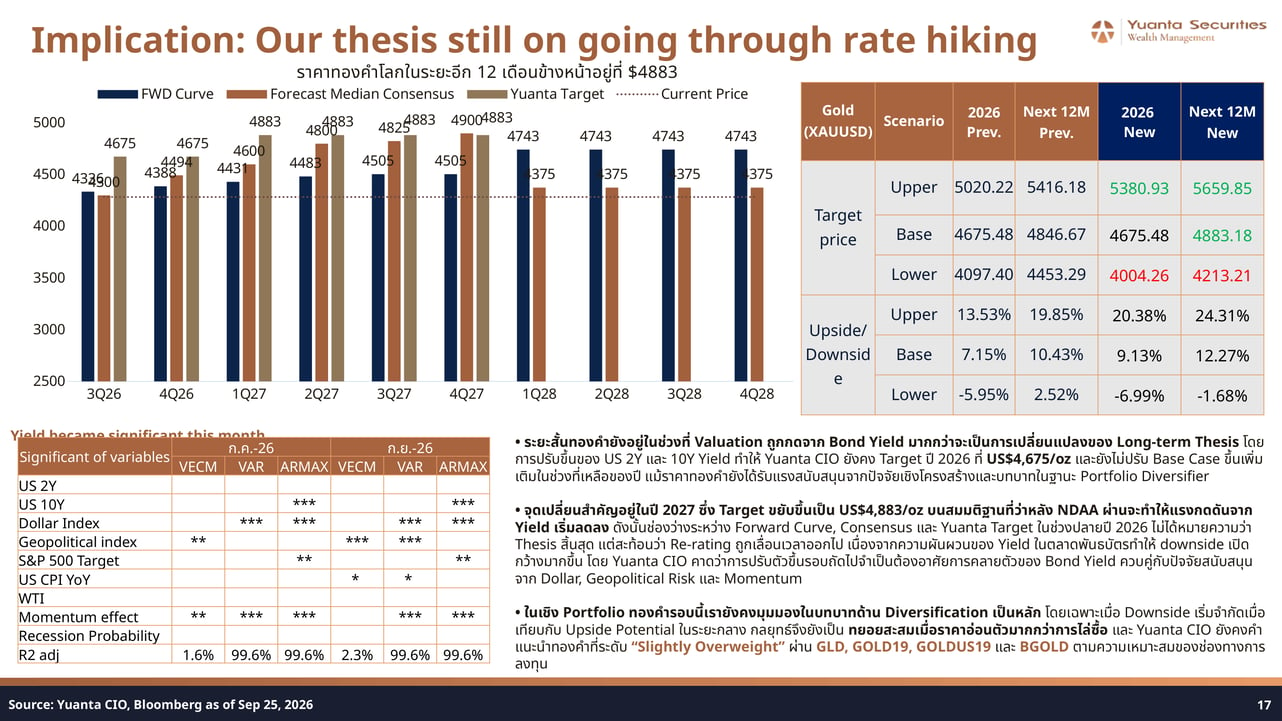
ทางเลือกการลงทุนในทองคำสำหรับนักลงทุนไทย
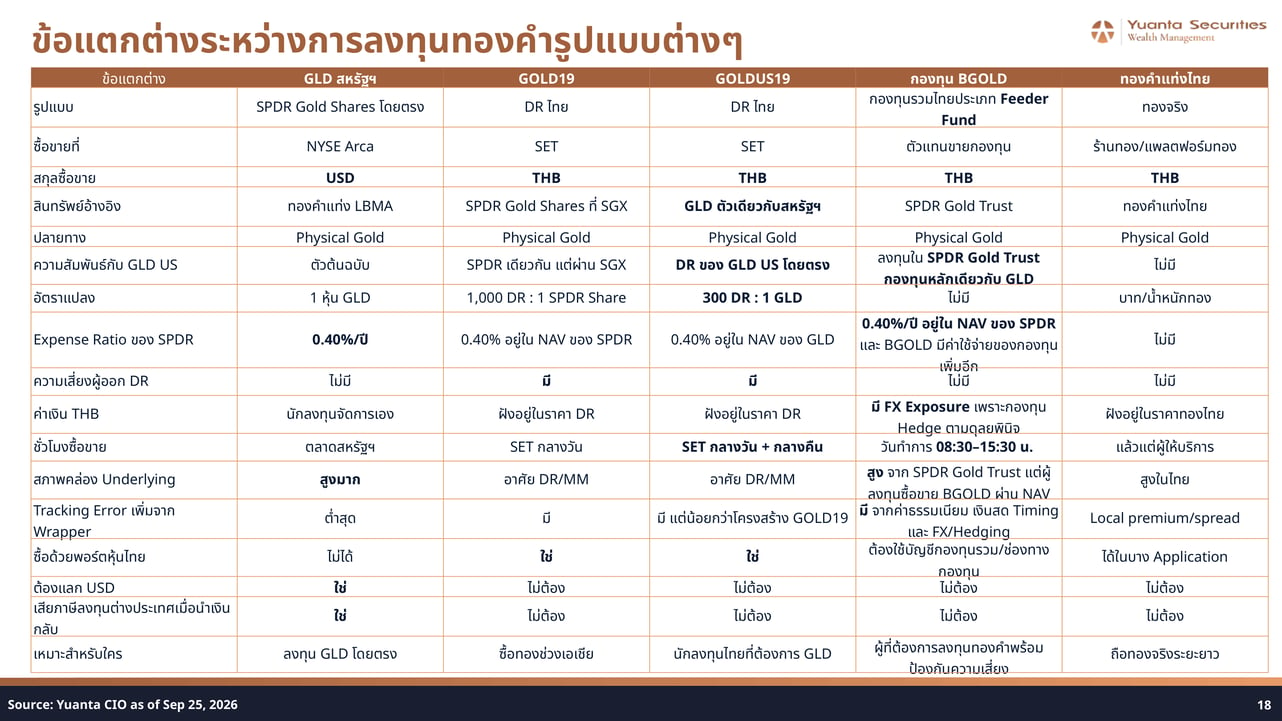
นักลงทุนไทยมีช่องทางการเข้าถึงทองคำหลากหลายรูปแบบ ซึ่งมีความแตกต่างในเรื่องสกุลเงินซื้อขาย ค่าธรรมเนียม ความเสี่ยงผู้ออก DR และชั่วโมงซื้อขาย รายละเอียดเปรียบเทียบของแต่ละช่องทางแสดงในตารางด้านล่าง
มุมมอง Yuanta CIO และกลยุทธ์การลงทุน
Yuanta CIO ยังคงคำแนะนำทองคำที่ระดับ Slightly Overweight ผ่าน GLD, GOLD19, GOLDUS19 และ BGOLD ตามความเหมาะสมของช่องทางการลงทุน โดยในเชิง Portfolio ทองคำรอบนี้ยังคงมุมมองในบทบาทด้าน Diversification เป็นหลัก เนื่องจาก Downside เริ่มจำกัดเมื่อเทียบกับ Upside Potential ในระยะกลาง กลยุทธ์จึงยังเป็นทยอยสะสมเมื่อราคาอ่อนตัวมากกว่าการไล่ซื้อ ช่องว่างระหว่าง Forward Curve, Consensus และ Yuanta Target ในช่วงปลายปี 2026 ไม่ได้หมายความว่า Thesis สิ้นสุด แต่สะท้อนว่า Re-rating ถูกเลื่อนเวลาออกไป เนื่องจากความผันผวนของ Yield ในตลาดพันธบัตรทำให้ Downside เปิดกว้างมากขึ้น Yuanta CIO คาดว่าการปรับตัวขึ้นรอบถัดไปจำเป็นต้องอาศัยการคลายตัวของ Bond Yield ควบคู่กับปัจจัยสนับสนุนจาก Dollar, Geopolitical Risk และ Momentum
ต้องการดูภาพรวมทั้งสัปดาห์?
เนื้อหานี้เป็นส่วนหนึ่งของบทวิเคราะห์ฉบับเต็มที่ครอบคลุมเนื้อหาทุก asset class
ดูมุมมองเพิ่มเติมดูมุมมอง
บทวิเคราะห์อื่นในเดือนนี้
บทวิเคราะห์โดย
Danai Aroonkittichai
CFA
Visakorn Kirivan
CFA, PhD
Natakit Karnkriangkrai
Agentic AI ดัน Scale-In และ PCIe Fabric: Astera Labs คือ Highest-Conviction ใน Theme นี้ พร้อมทดสอบ Memory Cycle ผ่าน Micron
28 ก.ย. 2026
เมื่อ Agent ต้องวิ่งข้ามทุก Platform บน 3.6 พันล้าน Users — คอขวดใหม่ไม่ได้อยู่ที่ GPU อีกต่อไป แต่อยู่ที่ PCIe Fabric ภายใน Server และ Micron กำลังจะพิสูจน์ว่า Memory Cycle ครั้งนี้คือ Structural หรือเพียงแค่ Upcycle สั้น
Trump–Xi Summit ลด Inflation Upside Risk: Fed Path เปลี่ยนจาก Accelerated เป็น Gradual Hike — สะสม Core และเติม Satellite ถึง 2/3
28 ก.ย. 2026
Trump–Xi Summit ส่งมอบกรอบลดภาษีสินค้า Non-sensitive มูลค่า $30bn ต่อทิศทางพร้อม Trade Truce ถึง 10 มกราคม 2027 ลดแรงกดดัน Core Goods PCE โดยตรงและทำให้ Balance of Risk ฝั่ง Inflation ดีขึ้น ภายใต้สถานการณ์ดังกล่าว Yuanta แนะนำสะสม Core Portfolio ให้ครบและเริ่มเติม Satellite Portfolio จนครบสัดส่วน 2/3 ของ Position ปัจจุบัน เนื่องจาก Nominal Growth และ Earnings ยังเดินหน้าต่อได้ในสภาวะ Gradual Hike