บทสรุปจาก AI อ้างอิงโดยบทวิเคราะห์
Trump–Xi Summit ส่งมอบกรอบลดภาษีสินค้า Non-sensitive มูลค่า $30bn ต่อทิศทางพร้อม Trade Truce ถึง 10 มกราคม 2027 ลดแรงกดดัน Core Goods PCE โดยตรงและทำให้ Balance of Risk ฝั่ง Inflation ดีขึ้น
ภายใต้สถานการณ์ดังกล่าว Yuanta แนะนำสะสม Core Portfolio ให้ครบและเริ่มเติม Satellite Portfolio จนครบสัดส่วน 2/3 ของ Position ปัจจุบัน เนื่องจาก Nominal Growth และ Earnings ยังเดินหน้าต่อได้ในสภาวะ Gradual Hike
Trump–Xi Summit: ผลลัพธ์ดีกว่าคาด — Balance of Risk ฝั่ง Inflation ปรับตัวดีขึ้น
Deal ที่ออกมาดีกว่าที่ตลาดประเมินกว่าครึ่งในเชิงของทิศทาง แต่ด้านความชัดเจนไม่ต่างจากเดิมที่ประเมินเท่าใดนัก สิ่งที่น่าสนใจคือทรัมป์กำลังนำเรื่องสินค้าเกษตร, Trade Truce และ Working Team มาสร้าง Political Option Value เพื่อทำให้ฐานเสียงของ GOP ออกมาเลือกตั้ง ขณะเดียวกัน Upside ของเงินเฟ้อสหรัฐฯ ดูดีมากขึ้น เพราะจากเดิมตลาดไม่ได้มีสมมติฐานว่าดีลภาษีของจีนจะถูกแก้ไข ทำให้สมมติฐาน Tariff บนเงินเฟ้อด้าน Recreation Demand อยู่ในระดับที่สูง ประเด็นนี้ถือเป็นเรื่องใหม่และทำให้เงินเฟ้อดูดีขึ้น ในขณะที่ CME ตลาดยังคงมุมมองการขึ้นดอกเบี้ยอีกราวๆ 1% ในระยะ 12 เดือนข้างหน้า สูงกว่าที่เฟดประเมินไว้ในการประชุมรอบล่าสุดราว 0.25%–0.5%
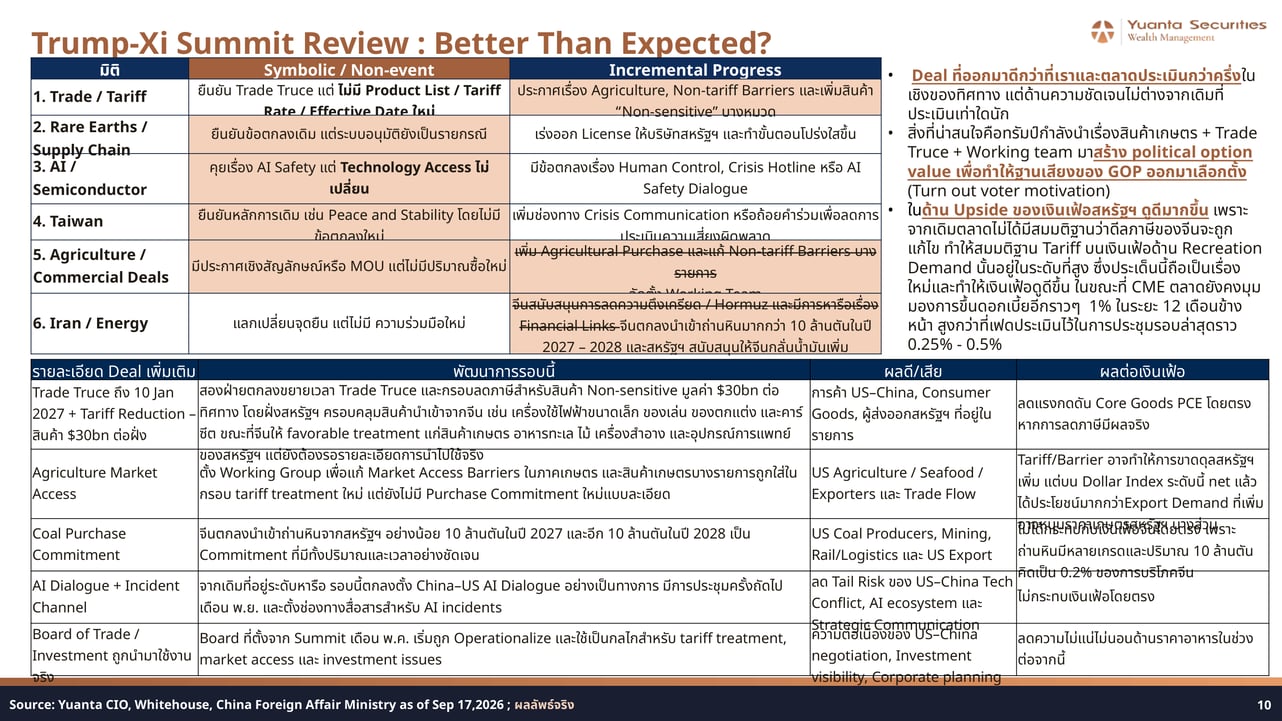
รายละเอียดของ Deal ที่สำคัญประกอบด้วยหลายส่วน ได้แก่ Trade Truce ที่ขยายถึง 10 มกราคม 2027 พร้อมกรอบลดภาษีสำหรับสินค้า Non-sensitive มูลค่า $30bn ต่อทิศทาง โดยฝั่งสหรัฐฯ ครอบคลุมสินค้านำเข้าจากจีน เช่น เครื่องใช้ไฟฟ้าขนาดเล็ก ของเล่น ของตกแต่ง และคาร์ซีต ขณะที่จีนให้ Favorable Treatment แก่สินค้าเกษตร อาหารทะเล ไม้ เครื่องสำอาง และอุปกรณ์การแพทย์ของสหรัฐฯ นอกจากนี้จีนยังตกลงนำเข้าถ่านหินจากสหรัฐฯ อย่างน้อย 10 ล้านตันในปี 2027 และอีก 10 ล้านตันในปี 2028 และมีการตั้ง China–US AI Dialogue อย่างเป็นทางการโดยมีการประชุมครั้งถัดไปในเดือนพฤศจิกายน
GDP 3Q26 เร่งตัวแรงกว่าคาด — ภาพรวมเอื้อต่อ Gradual Hike ไม่ใช่ Accelerated Hike
GDP 2Q26 ชะลอตัวจาก 1Q26 จากการนำเข้าที่เร่งตัวสำหรับการลงทุนและการบริโภคที่ชะลอตัว ทำให้มีโอกาสฟื้นใน 3Q26 มากกว่า โดยสัญญาณที่กำลังเข้ามาชี้ให้เห็นการเร่งตัวของ Demand ที่กว้างขึ้น ประกอบด้วย Consumption Contribution เพิ่มจาก 2.31ppt เป็น 2.84ppt, Equipment Investment จาก 0.72ppt เป็น 1.01ppt, Government Spending พลิกจากติดลบ 0.16ppt กลับมาเป็นบวก 0.40ppt ขณะที่ Inventory (CIPI) เป็น Big Swing จากเดิม -0.72ppt กลับมาเป็น +1.90ppt สะท้อนภาพการเติม Inventory ก่อนเข้าสู่ช่วง High Season ใน 4Q26
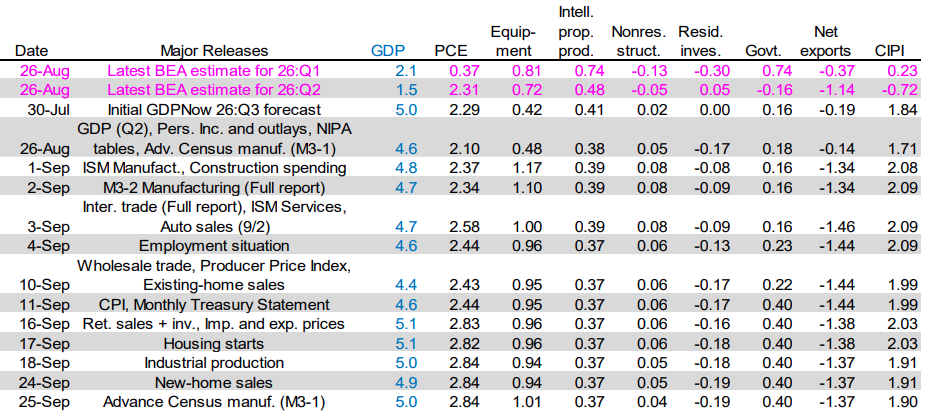
รูป: US GDP 3Q26 GDPNow Component Contributions
ด้าน Net Export ยังติดลบที่ -1.37ppt แต่ Negative Contribution ไม่ได้เร่งตัวเหมือนช่วง 2Q26 ขณะที่การขยายตัวของ CAPEX กลับดูใหญ่กว่า สรุปโดยรวมคือแนวโน้ม GDP 3Q26 มีโอกาสเติบโตแรงมากกว่าที่ตลาดประเมินไว้ และจะทำให้สิ่งที่เฟดส่งสัญญาณว่าการขึ้นดอกเบี้ยเพราะการเติบโตยังสูงมีน้ำหนักมากขึ้น
การอ่านสัญญาณ PCE และ NFP ต้องทำพร้อมกัน ไม่ใช่มอง PCE เพียงตัวเดียว
สมาชิก Fed เริ่มเห็นตรงกันมากขึ้นว่า Inflation Risk ยังสูง แต่ความแตกต่างอยู่ที่ว่า Demand แข็งแค่ไหนและจำเป็นต้องเร่ง Tightening หรือไม่ หาก Core PCE ยังเหนียว แต่ NFP, Consumption และ Growth ยังทรงตัวดี ภาพดังกล่าวจะสนับสนุน Gradual Hike มากกว่า Accelerated Hike ซึ่งแตกต่างอย่างมากจาก Scenario ที่ Inflation สูงพร้อม Growth ทรุด เพราะกรณีแรกยังหมายถึง Nominal Growth และ Earnings สามารถเดินหน้าต่อได้
ในระยะสั้น Good news is Bad news จะกดดันการลงทุนในตลาดตราสารหนี้เป็นหลัก แต่ด้านตลาดหุ้นจะได้รับผลกระทบบ้างเพียงเล็กน้อย เนื่องจาก 2 ปัจจัย ได้แก่ (1) ผลกำไรของธุรกิจในตลาดหุ้นยังแข็งแกร่งเป็นตัวที่ทำให้ Multiple อยู่ในระดับต่ำกว่าค่าเฉลี่ย 5 ปี ทำให้ 10Y Yield มีผลกระทบน้อย และ (2) เข้าสู่ช่วง Pre Earning Season ทำให้แรงขายเพิ่มเติมมีโอกาสเกิดขึ้นน้อยกว่าปกติ
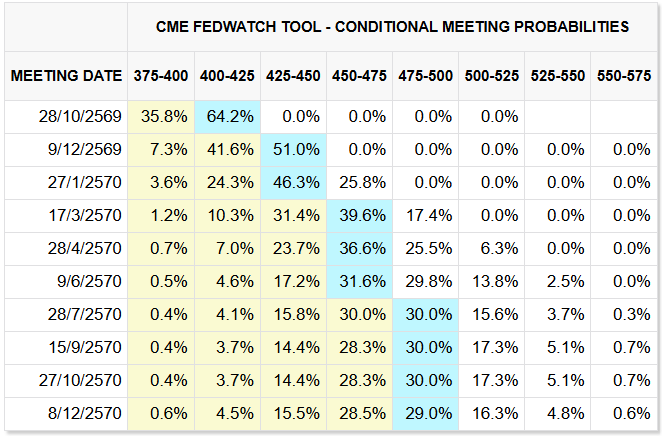
รูป: CME FedWatch Conditional Meeting Probabilities
นัยต่อการจัดพอร์ต
- ตราสารหนี้ — ได้รับแรงกดดันเพิ่มขึ้นในระยะสั้นจากสภาวะ Good news is Bad news เนื่องจาก Growth ที่แข็งแกร่งและ Inflation ที่ยังเหนียว
- ตลาดหุ้น — ได้รับผลกระทบน้อยกว่าตราสารหนี้ เนื่องจาก Earnings แข็งแกร่ง Multiple อยู่ในระดับต่ำกว่าค่าเฉลี่ย 5 ปี และอยู่ในช่วง Pre Earning Season
- Core Portfolio — แนะนำสะสมให้ครบ
- Satellite Portfolio — แนะนำเริ่มเติมในสัปดาห์นี้จนครบสัดส่วน 2/3 ของ Position ปัจจุบัน
ต้องการดูภาพรวมทั้งสัปดาห์?
เนื้อหานี้เป็นส่วนหนึ่งของบทวิเคราะห์ฉบับเต็มที่ครอบคลุมเนื้อหาทุก asset class
ดูมุมมองเพิ่มเติมดูมุมมอง
บทวิเคราะห์อื่นในเดือนนี้
บทวิเคราะห์โดย
Danai Aroonkittichai
CFA
Visakorn Kirivan
CFA, PhD
Natakit Karnkriangkrai
Agentic AI ดัน Scale-In และ PCIe Fabric: Astera Labs คือ Highest-Conviction ใน Theme นี้ พร้อมทดสอบ Memory Cycle ผ่าน Micron
28 ก.ย. 2026
เมื่อ Agent ต้องวิ่งข้ามทุก Platform บน 3.6 พันล้าน Users — คอขวดใหม่ไม่ได้อยู่ที่ GPU อีกต่อไป แต่อยู่ที่ PCIe Fabric ภายใน Server และ Micron กำลังจะพิสูจน์ว่า Memory Cycle ครั้งนี้คือ Structural หรือเพียงแค่ Upcycle สั้น
ทองคำ Slightly Overweight: Yield กดระยะสั้น แต่ Thesis ยังไม่เปลี่ยน — เป้าปี 2026 ที่ US$4,675/oz และปี 2027 ที่ US$4,883/oz
28 ก.ย. 2026
ทองคำปรับตัวขึ้น 13.3% ในเดือนสิงหาคม สู่ระดับ US$4,563/oz ขับเคลื่อนโดย Momentum จาก ETF Inflows, CTA และการอ่อนค่าของดอลลาร์ แต่ Bond Yield ที่ปรับขึ้นกดดัน Re-rating ระยะสั้น Yuanta CIO คงคำแนะนำ Slightly Overweight ผ่าน GLD, GOLD19, GOLDUS19 และ BGOLD โดยยังคงเป้าปี 2026 ที่ US$4,675/oz และเพิ่มเป้าปี 2027 เป็น US$4,883/oz หลัง NDAA ผ่านและ Yield เริ่มผ่อนคลาย